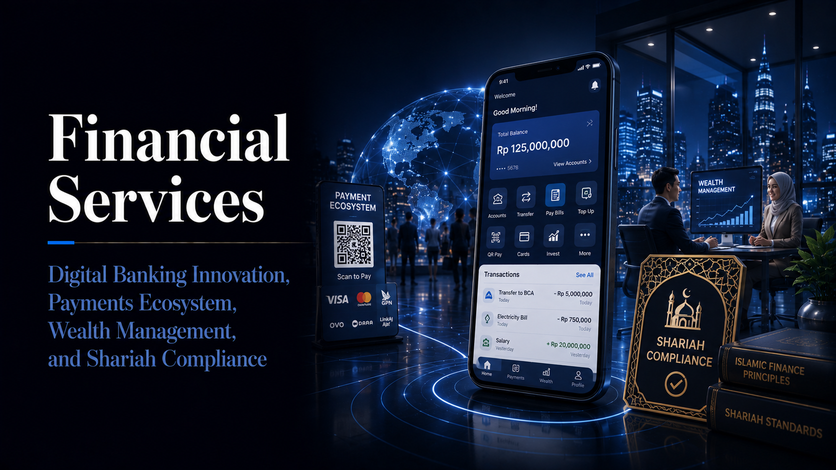
Financial Services
Digital Banking Innovation, Payments Ecosystem, Wealth Management, and Shariah Compliance
Jaminan uang kembali 30 hari
Beli 3 materi hukum FIDIC & Kontraktor sekaligus dan hemat hingga 30%!
Apa yang akan Anda pelajari
Daftar Isi
BAB 01: | Banking Strategy and Business Model Innovation
- 01. Banking Strategy and Business Model Innovation
- 02. Why: Bank Mengejar Pertumbuhan Kredit dengan Modal Terbatas
- 03. Outline: Pendapatan Bunga, Fee, dan Biaya Dana; Batas Industri dan Pasar yang Relevan; Variabel Segmentasi yang Relevan; Inisiatif Digital dengan Masalah Bisnis; Belanja Pemeliharaan dan Pertumbuhan; Pelanggan, Proposisi Nilai, dan Sumber Pendapatan
- 04. Tujuan dan Capaian: Menganalisis Pendapatan Bunga, Fee, dan Biaya Dana; Menilai Ukuran, Kebutuhan, dan Profitabilitas Segmen; Mengevaluasi Kondisi yang Membuat Model Bisnis Tidak Layak
- 05. Memetakan Pendapatan Bunga, Fee, dan Biaya Dana
- 06. Menganalisis Segmen Nasabah serta Kebutuhan Produk
- 07. Menilai Profitabilitas setelah Biaya Risiko
- 08. Menghubungkan Strategi Bank dengan Modal dan Likuiditas
- 09. Membandingkan Model Cabang, Digital, dan Kemitraan
- 10. Batas Industri dan Pasar yang Relevan
- 11. Daya Tawar Pemasok dan Pelanggan
- 12. Ancaman Substitusi dan Pendatang Baru
- 13. Persaingan Harga serta Diferensiasi
- 14. Perubahan Struktur Industri dan Profit Pool
- 15. Memilih Variabel Segmentasi yang Relevan
- 16. Membedakan Segmen Statistik dan Segmen yang Dapat Ditindaklanjuti
- 17. Menilai Ukuran, Kebutuhan, dan Profitabilitas Segmen
- 18. Memvalidasi Stabilitas serta Perbedaan Antarsegmen
- 19. Menentukan Prioritas Target dan Penawaran per Segmen
- 20. Menghubungkan Inisiatif Digital dengan Masalah Bisnis
- 21. Menyusun Peta Kapabilitas Digital yang Dibutuhkan
- 22. Memprioritaskan Use Case berdasarkan Nilai serta Kelayakan
- 23. Menyusun Technology Roadmap Bertahap
- 24. Menetapkan Ukuran Manfaat dan Pengawasan Portofolio Digital
- 25. Membedakan Belanja Pemeliharaan dan Pertumbuhan
- 26. Membandingkan ROIC dengan Biaya Modal
- 27. Memprioritaskan Investasi dengan Modal Terbatas
- 28. Mempertimbangkan Fleksibilitas serta Real Options
- 29. Menilai Ulang Alokasi Modal setelah Hasil Aktual
- 30. Pelanggan, Proposisi Nilai, dan Sumber Pendapatan
- 31. Struktur Biaya Tetap dan Variabel
- 32. Unit Economics dan Contribution Margin
- 33. Ketergantungan Model Bisnis pada Skala
- 34. Kondisi yang Membuat Model Bisnis Tidak Layak
- 35. Worked Example (Hipotetis): Analisis Profitabilitas setelah Biaya Risiko dalam Banking Strategy and Business Model Innovation
- 36. Quote Penting (Rumusan Editorial): Pertumbuhan Bank Memerlukan Modal dan Likuiditas yang Memadai
- 37. Case Study (Hipotetis): Bank Mengejar Pertumbuhan Kredit dengan Modal Terbatas
- 38. Key Takeaways: Pendapatan Bunga, Fee, dan Biaya Dana; Use Case berdasarkan Nilai serta Kelayakan; Kondisi yang Membuat Model Bisnis Tidak Layak
- 39. Closing: Rekomendasi untuk Bank Mengejar Pertumbuhan Kredit dengan Modal Terbatas
- 40. References: Publikasi BIS/BCBS; Aturan Regulator Keuangan dan Akad Produk sesuai Lingkup
BAB 02: | Digital Banking and Fintech Disruption
- 01. Digital Banking and Fintech Disruption
- 02. Why: Aplikasi Bank Diunduh tetapi Nasabah Tidak Aktif
- 03. Outline: Peran Bank, Fintech, dan Penyedia Infrastruktur; Pendapatan Bunga, Fee, dan Biaya Dana; Masalah serta Persona Pengguna; Funnel Pendaftaran sampai Aktivasi Nasabah; Alur Otorisasi, Clearing, dan Settlement; Aset dan Ancaman Utama
- 04. Tujuan dan Capaian: Menganalisis Peran Bank, Fintech, dan Penyedia Infrastruktur; Menilai Prototype, MVP, dan Produk Siap Skala; Mengevaluasi Risiko Residual serta Prioritas Investasi Keamanan
- 05. Memetakan Peran Bank, Fintech, dan Penyedia Infrastruktur
- 06. Menguji Proposisi Nilai Layanan Keuangan Digital
- 07. Menghitung Akuisisi, Aktivasi, dan Biaya Layanan Nasabah
- 08. Mengelola Ketergantungan Mitra serta Risiko Teknologi
- 09. Menilai Kelayakan Skala berdasarkan Unit Economics
- 10. Memetakan Pendapatan Bunga, Fee, dan Biaya Dana
- 11. Menganalisis Segmen Nasabah serta Kebutuhan Produk
- 12. Menilai Profitabilitas setelah Biaya Risiko
- 13. Menghubungkan Strategi Bank dengan Modal dan Likuiditas
- 14. Membandingkan Model Cabang, Digital, dan Kemitraan
- 15. Merumuskan Masalah serta Persona Pengguna
- 16. Memilih Hipotesis yang Diuji oleh MVP
- 17. Membedakan Prototype, MVP, dan Produk Siap Skala
- 18. Mengukur Aktivasi, Penggunaan, dan Retensi
- 19. Menentukan Iterasi Produk berdasarkan Hasil Eksperimen
- 20. Memetakan Funnel Pendaftaran sampai Aktivasi Nasabah
- 21. Menyelaraskan Verifikasi Identitas dengan Pengalaman Pengguna
- 22. Menangani Kegagalan Verifikasi serta Review Manual
- 23. Menilai Risiko Impersonation dan Penyalahgunaan Identitas
- 24. Mengukur Drop-off serta Biaya Nasabah Aktif
- 25. Memetakan Alur Otorisasi, Clearing, dan Settlement
- 26. Membedakan Peran Issuer, Acquirer, dan Payment Network
- 27. Menganalisis Merchant Economics serta Transaction Fees
- 28. Menilai Fraud, Chargeback, dan Risiko Settlement
- 29. Menetapkan Keandalan serta Rekonsiliasi Layanan Pembayaran
- 30. Menginventarisasi Aset dan Ancaman Utama
- 31. Menetapkan Kontrol Identitas serta Least Privilege
- 32. Memisahkan Zona Keamanan dan Mengurangi Lateral Movement
- 33. Menyusun Deteksi, Respons, dan Pemulihan Insiden
- 34. Menilai Risiko Residual serta Prioritas Investasi Keamanan
- 35. Worked Example (Hipotetis): Analisis Akuisisi, Aktivasi, dan Biaya Layanan Nasabah dalam Digital Banking and Fintech Disruption
- 36. Quote Penting (Rumusan Editorial): Akuisisi Digital Perlu Menghasilkan Penggunaan Bernilai
- 37. Case Study (Hipotetis): Aplikasi Bank Diunduh tetapi Nasabah Tidak Aktif
- 38. Key Takeaways: Peran Bank, Fintech, dan Penyedia Infrastruktur; Kegagalan Verifikasi serta Review Manual; Risiko Residual serta Prioritas Investasi Keamanan
- 39. Closing: Rekomendasi untuk Aplikasi Bank Diunduh tetapi Nasabah Tidak Aktif
- 40. References: Publikasi BIS/BCBS; Aturan Regulator Keuangan dan Akad Produk sesuai Lingkup
BAB 03: | Insurance Strategy and Product Development
- 01. Insurance Strategy and Product Development
- 02. Why: Produk Asuransi Tumbuh dengan Biaya Klaim Tidak Sesuai Asumsi
- 03. Outline: Underwriting, Distribusi, dan Pengelolaan Klaim; Variabel Segmentasi yang Relevan; Masalah serta Persona Pengguna; Nilai Ekonomi bagi Pelanggan; Permintaan dan Kapasitas Layanan; Kewajiban berdasarkan Yurisdiksi dan Aktivitas
- 04. Tujuan dan Capaian: Menganalisis Underwriting, Distribusi, dan Pengelolaan Klaim; Menilai Prototype, MVP, dan Produk Siap Skala; Mengevaluasi Perubahan Aturan dan Rencana Remediasi
- 05. Membedakan Underwriting, Distribusi, dan Pengelolaan Klaim
- 06. Menentukan Segmen serta Kebutuhan Perlindungan
- 07. Menghubungkan Premi, Klaim, dan Biaya Akuisisi
- 08. Menilai Retensi Polis serta Kualitas Layanan Klaim
- 09. Menguji Kelayakan Produk bersama Fungsi Aktuaria dan Risiko
- 10. Memilih Variabel Segmentasi yang Relevan
- 11. Membedakan Segmen Statistik dan Segmen yang Dapat Ditindaklanjuti
- 12. Menilai Ukuran, Kebutuhan, dan Profitabilitas Segmen
- 13. Memvalidasi Stabilitas serta Perbedaan Antarsegmen
- 14. Menentukan Prioritas Target dan Penawaran per Segmen
- 15. Merumuskan Masalah serta Persona Pengguna
- 16. Memilih Hipotesis yang Diuji oleh MVP
- 17. Membedakan Prototype, MVP, dan Produk Siap Skala
- 18. Mengukur Aktivasi, Penggunaan, dan Retensi
- 19. Menentukan Iterasi Produk berdasarkan Hasil Eksperimen
- 20. Mengidentifikasi Nilai Ekonomi bagi Pelanggan
- 21. Membedakan Cost-plus, Competitive, dan Value-based Pricing
- 22. Mengestimasi Willingness to Pay dengan Bukti
- 23. Menyusun Price Waterfall serta Kebocoran Diskon
- 24. Menguji Dampak Perubahan Harga terhadap Volume dan Margin
- 25. Memetakan Permintaan dan Kapasitas Layanan
- 26. Mengukur Waktu Tunggu serta Variasi Kedatangan
- 27. Menyusun Service Blueprint dan Titik Handoff
- 28. Menentukan SLA yang Dapat Diukur
- 29. Menyeimbangkan Kecepatan, Biaya, dan Mutu Layanan
- 30. Menentukan Kewajiban berdasarkan Yurisdiksi dan Aktivitas
- 31. Membangun Register Kewajiban serta Pemiliknya
- 32. Memetakan Kewajiban ke Proses dan Pengendalian
- 33. Menguji Bukti Pemenuhan serta Kesenjangan
- 34. Mengelola Perubahan Aturan dan Rencana Remediasi
- 35. Worked Example (Hipotetis): Analisis Premi, Klaim, dan Biaya Akuisisi dalam Insurance Strategy and Product Development
- 36. Quote Penting (Rumusan Editorial): Desain Produk Perlu Selaras dengan Risiko dan Biaya Klaim
- 37. Case Study (Hipotetis): Produk Asuransi Tumbuh dengan Biaya Klaim Tidak Sesuai Asumsi
- 38. Key Takeaways: Underwriting, Distribusi, dan Pengelolaan Klaim; Willingness to Pay dengan Bukti; Perubahan Aturan dan Rencana Remediasi
- 39. Closing: Rekomendasi untuk Produk Asuransi Tumbuh dengan Biaya Klaim Tidak Sesuai Asumsi
- 40. References: Publikasi BIS/BCBS; Aturan Regulator Keuangan dan Akad Produk sesuai Lingkup
BAB 04: | Asset Management and Wealth Advisory
- 01. Asset Management and Wealth Advisory
- 02. Why: Penjualan Produk Investasi Tidak Sesuai Profil Nasabah
- 03. Outline: Profil Risiko serta Tujuan Investasi Nasabah; Variabel Segmentasi yang Relevan; Funnel dari Prospek ke Penutupan; Data Owner dan Data Steward; Kewajiban berdasarkan Yurisdiksi dan Aktivitas; Inisiatif Digital dengan Masalah Bisnis
- 04. Tujuan dan Capaian: Menganalisis Profil Risiko serta Tujuan Investasi Nasabah; Menilai Conversion Rate serta Sales Cycle; Mengevaluasi Ukuran Manfaat dan Pengawasan Portofolio Digital
- 05. Memetakan Profil Risiko serta Tujuan Investasi Nasabah
- 06. Membedakan Advisory, Discretionary, dan Execution-only
- 07. Menentukan Kesesuaian Produk serta Alokasi Aset
- 08. Menilai Fee, Biaya Distribusi, dan Konflik Kepentingan
- 09. Mengukur Kinerja Portofolio terhadap Benchmark yang Sesuai
- 10. Memilih Variabel Segmentasi yang Relevan
- 11. Membedakan Segmen Statistik dan Segmen yang Dapat Ditindaklanjuti
- 12. Menilai Ukuran, Kebutuhan, dan Profitabilitas Segmen
- 13. Memvalidasi Stabilitas serta Perbedaan Antarsegmen
- 14. Menentukan Prioritas Target dan Penawaran per Segmen
- 15. Memetakan Funnel dari Prospek ke Penutupan
- 16. Menentukan Territory dan Kapasitas Sales Force
- 17. Mengukur Conversion Rate serta Sales Cycle
- 18. Menyusun Coaching serta Aktivitas Penjualan
- 19. Menghubungkan Insentif Penjualan dengan Margin dan Kualitas Pelanggan
- 20. Menetapkan Data Owner dan Data Steward
- 21. Membangun Katalog serta Definisi Data Bersama
- 22. Memetakan Data Lineage dari Sumber ke Laporan
- 23. Menguji Completeness, Accuracy, dan Timeliness Data
- 24. Menangani Isu Kualitas Data melalui Penanggung Jawab
- 25. Menentukan Kewajiban berdasarkan Yurisdiksi dan Aktivitas
- 26. Membangun Register Kewajiban serta Pemiliknya
- 27. Memetakan Kewajiban ke Proses dan Pengendalian
- 28. Menguji Bukti Pemenuhan serta Kesenjangan
- 29. Mengelola Perubahan Aturan dan Rencana Remediasi
- 30. Menghubungkan Inisiatif Digital dengan Masalah Bisnis
- 31. Menyusun Peta Kapabilitas Digital yang Dibutuhkan
- 32. Memprioritaskan Use Case berdasarkan Nilai serta Kelayakan
- 33. Menyusun Technology Roadmap Bertahap
- 34. Menetapkan Ukuran Manfaat dan Pengawasan Portofolio Digital
- 35. Worked Example (Hipotetis): Analisis Kesesuaian Produk serta Alokasi Aset dalam Asset Management and Wealth Advisory
- 36. Quote Penting (Rumusan Editorial): Penawaran Investasi Harus Sesuai Tujuan serta Profil Nasabah
- 37. Case Study (Hipotetis): Penjualan Produk Investasi Tidak Sesuai Profil Nasabah
- 38. Key Takeaways: Profil Risiko serta Tujuan Investasi Nasabah; Data Lineage dari Sumber ke Laporan; Ukuran Manfaat dan Pengawasan Portofolio Digital
- 39. Closing: Rekomendasi untuk Penjualan Produk Investasi Tidak Sesuai Profil Nasabah
- 40. References: Publikasi BIS/BCBS; Aturan Regulator Keuangan dan Akad Produk sesuai Lingkup
BAB 05: | Payments Ecosystem and Infrastructure
- 01. Payments Ecosystem and Infrastructure
- 02. Why: Volume Pembayaran Naik tetapi Biaya Fraud Membesar
- 03. Outline: Alur Otorisasi, Clearing, dan Settlement; API sebagai Produk untuk Pengguna; Peran Bank, Fintech, dan Penyedia Infrastruktur; Aset dan Ancaman Utama; Risiko ke Tujuan Pengendalian; Posisi Kas serta Kebutuhan Likuiditas
- 04. Tujuan dan Capaian: Menganalisis Alur Otorisasi, Clearing, dan Settlement; Menilai Akuisisi, Aktivasi, dan Biaya Layanan Nasabah; Mengevaluasi Likuiditas pada Skenario Tertekan
- 05. Memetakan Alur Otorisasi, Clearing, dan Settlement
- 06. Membedakan Peran Issuer, Acquirer, dan Payment Network
- 07. Menganalisis Merchant Economics serta Transaction Fees
- 08. Menilai Fraud, Chargeback, dan Risiko Settlement
- 09. Menetapkan Keandalan serta Rekonsiliasi Layanan Pembayaran
- 10. Mendefinisikan API sebagai Produk untuk Pengguna
- 11. Menetapkan Kontrak Data dan Versioning API
- 12. Mengelola Autentikasi, Otorisasi, dan Rate Limits
- 13. Menyusun Sandbox serta Dokumentasi Developer
- 14. Menilai Monetisasi API dan Ketergantungan Mitra
- 15. Memetakan Peran Bank, Fintech, dan Penyedia Infrastruktur
- 16. Menguji Proposisi Nilai Layanan Keuangan Digital
- 17. Menghitung Akuisisi, Aktivasi, dan Biaya Layanan Nasabah
- 18. Mengelola Ketergantungan Mitra serta Risiko Teknologi
- 19. Menilai Kelayakan Skala berdasarkan Unit Economics
- 20. Menginventarisasi Aset dan Ancaman Utama
- 21. Menetapkan Kontrol Identitas serta Least Privilege
- 22. Memisahkan Zona Keamanan dan Mengurangi Lateral Movement
- 23. Menyusun Deteksi, Respons, dan Pemulihan Insiden
- 24. Menilai Risiko Residual serta Prioritas Investasi Keamanan
- 25. Memetakan Risiko ke Tujuan Pengendalian
- 26. Membedakan Desain dan Efektivitas Operasi Kontrol
- 27. Menentukan Bukti serta Frekuensi Pengujian
- 28. Menilai Pengecualian dan Kontrol Kompensasi
- 29. Menetapkan Pemilik Remediasi serta Pengujian Ulang
- 30. Memetakan Posisi Kas serta Kebutuhan Likuiditas
- 31. Mengidentifikasi Eksposur Kredit, Pasar, dan Mata Uang
- 32. Menetapkan Limit serta Pemisahan Tugas Treasury
- 33. Mengevaluasi Instrumen Lindung Nilai sesuai Eksposur
- 34. Menguji Likuiditas pada Skenario Tertekan
- 35. Worked Example (Hipotetis): Analisis Merchant Economics serta Transaction Fees dalam Payments Ecosystem and Infrastructure
- 36. Quote Penting (Rumusan Editorial): Volume Transaksi Perlu Disertai Settlement yang Andal
- 37. Case Study (Hipotetis): Volume Pembayaran Naik tetapi Biaya Fraud Membesar
- 38. Key Takeaways: Alur Otorisasi, Clearing, dan Settlement; Zona Keamanan dan Mengurangi Lateral Movement; Likuiditas pada Skenario Tertekan
- 39. Closing: Rekomendasi untuk Volume Pembayaran Naik tetapi Biaya Fraud Membesar
- 40. References: Publikasi BIS/BCBS; Aturan Regulator Keuangan dan Akad Produk sesuai Lingkup
BAB 06: | Risk Management and Regulatory Compliance
- 01. Risk Management and Regulatory Compliance
- 02. Why: Persyaratan Baru Mengubah Produk serta Kebutuhan Modal
- 03. Outline: Risiko dengan Sasaran Organisasi; Kewajiban berdasarkan Yurisdiksi dan Aktivitas; Pendapatan Bunga, Fee, dan Biaya Dana; Kapasitas Pembayaran serta Tujuan Kredit; Posisi Kas serta Kebutuhan Likuiditas; Risiko ke Tujuan Pengendalian
- 04. Tujuan dan Capaian: Menganalisis Risiko dengan Sasaran Organisasi; Menilai Profitabilitas setelah Biaya Risiko; Mengevaluasi Pemilik Remediasi serta Pengujian Ulang
- 05. Menghubungkan Risiko dengan Sasaran Organisasi
- 06. Menyusun Taksonomi Risiko dan Pemiliknya
- 07. Menetapkan Risk Appetite serta Tolerance
- 08. Mengevaluasi Inherent dan Residual Risk
- 09. Menyusun Pelaporan Risiko untuk Keputusan Manajemen
- 10. Menentukan Kewajiban berdasarkan Yurisdiksi dan Aktivitas
- 11. Membangun Register Kewajiban serta Pemiliknya
- 12. Memetakan Kewajiban ke Proses dan Pengendalian
- 13. Menguji Bukti Pemenuhan serta Kesenjangan
- 14. Mengelola Perubahan Aturan dan Rencana Remediasi
- 15. Memetakan Pendapatan Bunga, Fee, dan Biaya Dana
- 16. Menganalisis Segmen Nasabah serta Kebutuhan Produk
- 17. Menilai Profitabilitas setelah Biaya Risiko
- 18. Menghubungkan Strategi Bank dengan Modal dan Likuiditas
- 19. Membandingkan Model Cabang, Digital, dan Kemitraan
- 20. Menilai Kapasitas Pembayaran serta Tujuan Kredit
- 21. Menghubungkan Karakteristik Debitur dengan Credit Scoring
- 22. Memantau Delinquency serta Early Warning Signals
- 23. Membedakan Restrukturisasi, Penagihan, dan Penyelesaian Agunan
- 24. Mengukur Cure Rate, Recovery, dan Kerugian Kredit
- 25. Memetakan Posisi Kas serta Kebutuhan Likuiditas
- 26. Mengidentifikasi Eksposur Kredit, Pasar, dan Mata Uang
- 27. Menetapkan Limit serta Pemisahan Tugas Treasury
- 28. Mengevaluasi Instrumen Lindung Nilai sesuai Eksposur
- 29. Menguji Likuiditas pada Skenario Tertekan
- 30. Memetakan Risiko ke Tujuan Pengendalian
- 31. Membedakan Desain dan Efektivitas Operasi Kontrol
- 32. Menentukan Bukti serta Frekuensi Pengujian
- 33. Menilai Pengecualian dan Kontrol Kompensasi
- 34. Menetapkan Pemilik Remediasi serta Pengujian Ulang
- 35. Worked Example (Hipotetis): Analisis Risk Appetite serta Tolerance dalam Risk Management and Regulatory Compliance
- 36. Quote Penting (Rumusan Editorial): Risiko Dinilai dalam Hubungannya dengan Sasaran
- 37. Case Study (Hipotetis): Persyaratan Baru Mengubah Produk serta Kebutuhan Modal
- 38. Key Takeaways: Risiko dengan Sasaran Organisasi; Delinquency serta Early Warning Signals; Pemilik Remediasi serta Pengujian Ulang
- 39. Closing: Rekomendasi untuk Persyaratan Baru Mengubah Produk serta Kebutuhan Modal
- 40. References: Publikasi BIS/BCBS; Aturan Regulator Keuangan dan Akad Produk sesuai Lingkup
BAB 07: | Capital Markets and Investment Banking
- 01. Capital Markets and Investment Banking
- 02. Why: Layanan Advisory Bertumbuh dengan Risiko Konflik Kepentingan
- 03. Outline: Kesiapan Laporan Keuangan Historis; Tesis Strategis Akuisisi; Free Cash Flow yang Konsisten; Perusahaan Pembanding yang Relevan; Peran Pemilik, Dewan, dan Manajemen; Keberlanjutan Permintaan Target Akuisisi
- 04. Tujuan dan Capaian: Menganalisis Kesiapan Laporan Keuangan Historis; Menilai Terminal Value; Mengevaluasi Temuan Komersial untuk Investment Committee
- 05. Menilai Kesiapan Laporan Keuangan Historis
- 06. Menentukan Kesenjangan Tata Kelola Perusahaan Publik
- 07. Menyusun Jadwal Pelaporan dan Proses Penutupan Buku
- 08. Menghubungkan Equity Story dengan Bukti Kinerja
- 09. Menetapkan Rencana Kesiapan sesuai Bursa Tujuan
- 10. Menentukan Tesis Strategis Akuisisi
- 11. Menyaring Target terhadap Kriteria Akuisisi
- 12. Menghubungkan Due Diligence dengan Keputusan Investasi
- 13. Membedakan Signing, Conditions Precedent, dan Closing
- 14. Menetapkan Tata Kelola setelah Transaksi
- 15. Menyusun Free Cash Flow yang Konsisten
- 16. Memilih Tingkat Diskonto yang Sesuai
- 17. Mengestimasi Terminal Value
- 18. Merekonsiliasi Enterprise Value ke Equity Value
- 19. Menguji Sensitivitas Nilai terhadap Asumsi Utama
- 20. Memilih Perusahaan Pembanding yang Relevan
- 21. Menyesuaikan Metrik agar Dapat Dibandingkan
- 22. Membedakan Trading Multiples dan Transaction Multiples
- 23. Menilai Premi Kontrol serta Perbedaan Likuiditas
- 24. Merekonsiliasi Rentang Nilai dari Beberapa Metode
- 25. Membedakan Peran Pemilik, Dewan, dan Manajemen
- 26. Menetapkan Hak Keputusan serta Delegasi
- 27. Menangani Konflik Kepentingan dalam Keputusan
- 28. Menyusun Informasi untuk Pengawasan Dewan
- 29. Menelusuri Keputusan dan Tindak Lanjut melalui Notulen
- 30. Menguji Keberlanjutan Permintaan Target Akuisisi
- 31. Menilai Konsentrasi serta Retensi Pelanggan Target
- 32. Membandingkan Posisi Target dengan Pesaing
- 33. Menguji Asumsi Harga dan Pertumbuhan Target
- 34. Merumuskan Temuan Komersial untuk Investment Committee
- 35. Worked Example (Hipotetis): Analisis Jadwal Pelaporan dan Proses Penutupan Buku dalam Capital Markets and Investment Banking
- 36. Quote Penting (Rumusan Editorial): Pertumbuhan Usaha dan Kesiapan Pelaporan Perlu Dinilai Terpisah
- 37. Case Study (Hipotetis): Layanan Advisory Bertumbuh dengan Risiko Konflik Kepentingan
- 38. Key Takeaways: Kesiapan Laporan Keuangan Historis; Trading Multiples dan Transaction Multiples; Temuan Komersial untuk Investment Committee
- 39. Closing: Rekomendasi untuk Layanan Advisory Bertumbuh dengan Risiko Konflik Kepentingan
- 40. References: Publikasi BIS/BCBS; Aturan Regulator Keuangan dan Akad Produk sesuai Lingkup
BAB 08: | Microfinance and Financial Inclusion
- 01. Microfinance and Financial Inclusion
- 02. Why: Akses Rekening Bertambah tetapi Pemakaian Tetap Rendah
- 03. Outline: Hambatan Akses Layanan Keuangan; Kapasitas Pembayaran serta Tujuan Kredit; Funnel Pendaftaran sampai Aktivasi Nasabah; Segmen Prioritas untuk Peluncuran; Alur Otorisasi, Clearing, dan Settlement; Kelompok Terdampak serta Kebutuhan Lokal
- 04. Tujuan dan Capaian: Menganalisis Hambatan Akses Layanan Keuangan; Menilai Kegagalan Verifikasi serta Review Manual; Mengevaluasi Mekanisme Keluhan dan Umpan Balik Komunitas
- 05. Mengidentifikasi Hambatan Akses Layanan Keuangan
- 06. Mendesain Produk untuk Kebutuhan Arus Kas Nasabah
- 07. Menilai Biaya Distribusi pada Segmen Underbanked
- 08. Mengukur Penggunaan Aktif dan Kualitas Layanan
- 09. Mengelola Risiko Over-indebtedness serta Perlindungan Nasabah
- 10. Menilai Kapasitas Pembayaran serta Tujuan Kredit
- 11. Menghubungkan Karakteristik Debitur dengan Credit Scoring
- 12. Memantau Delinquency serta Early Warning Signals
- 13. Membedakan Restrukturisasi, Penagihan, dan Penyelesaian Agunan
- 14. Mengukur Cure Rate, Recovery, dan Kerugian Kredit
- 15. Memetakan Funnel Pendaftaran sampai Aktivasi Nasabah
- 16. Menyelaraskan Verifikasi Identitas dengan Pengalaman Pengguna
- 17. Menangani Kegagalan Verifikasi serta Review Manual
- 18. Menilai Risiko Impersonation dan Penyalahgunaan Identitas
- 19. Mengukur Drop-off serta Biaya Nasabah Aktif
- 20. Memilih Segmen Prioritas untuk Peluncuran
- 21. Menetapkan Proposisi Nilai serta Paket Penawaran
- 22. Membagi Peran Kanal Langsung dan Mitra
- 23. Menyusun Cakupan Penjualan serta Dukungan Layanan
- 24. Mengevaluasi Kinerja Peluncuran berdasarkan Unit Economics
- 25. Memetakan Alur Otorisasi, Clearing, dan Settlement
- 26. Membedakan Peran Issuer, Acquirer, dan Payment Network
- 27. Menganalisis Merchant Economics serta Transaction Fees
- 28. Menilai Fraud, Chargeback, dan Risiko Settlement
- 29. Menetapkan Keandalan serta Rekonsiliasi Layanan Pembayaran
- 30. Memetakan Kelompok Terdampak serta Kebutuhan Lokal
- 31. Membedakan Output Program dan Outcome Sosial
- 32. Menyusun Theory of Change dengan Asumsi Terbuka
- 33. Menentukan Indikator serta Metode Evaluasi
- 34. Mengelola Mekanisme Keluhan dan Umpan Balik Komunitas
- 35. Worked Example (Hipotetis): Analisis Biaya Distribusi pada Segmen Underbanked dalam Microfinance and Financial Inclusion
- 36. Quote Penting (Rumusan Editorial): Akses Keuangan Perlu Dinilai bersama Penggunaan dan Kualitas
- 37. Case Study (Hipotetis): Akses Rekening Bertambah tetapi Pemakaian Tetap Rendah
- 38. Key Takeaways: Hambatan Akses Layanan Keuangan; Membagi Peran Kanal Langsung dan Mitra; Mekanisme Keluhan dan Umpan Balik Komunitas
- 39. Closing: Rekomendasi untuk Akses Rekening Bertambah tetapi Pemakaian Tetap Rendah
- 40. References: Publikasi BIS/BCBS; Aturan Regulator Keuangan dan Akad Produk sesuai Lingkup
BAB 09: | Islamic Finance and Shariah Compliance
- 01. Islamic Finance and Shariah Compliance
- 02. Why: Desain Produk Memerlukan Telaah Akad Lebih Lanjut
- 03. Outline: Akad Jual Beli, Sewa, dan Kemitraan; Pendapatan Bunga, Fee, dan Biaya Dana; Underwriting, Distribusi, dan Pengelolaan Klaim; Peran Pemilik, Dewan, dan Manajemen; Kewajiban berdasarkan Yurisdiksi dan Aktivitas; Masalah serta Persona Pengguna
- 04. Tujuan dan Capaian: Menganalisis Akad Jual Beli, Sewa, dan Kemitraan; Menilai Premi, Klaim, dan Biaya Akuisisi; Mengevaluasi Iterasi Produk berdasarkan Hasil Eksperimen
- 05. Membedakan Akad Jual Beli, Sewa, dan Kemitraan
- 06. Memetakan Arus Hak serta Kewajiban pada Produk
- 07. Menetapkan Tata Kelola dan Review Kepatuhan Syariah
- 08. Menghubungkan Desain Produk dengan Risiko Operasional
- 09. Mengidentifikasi Isu untuk Dewan Pengawas Syariah
- 10. Memetakan Pendapatan Bunga, Fee, dan Biaya Dana
- 11. Menganalisis Segmen Nasabah serta Kebutuhan Produk
- 12. Menilai Profitabilitas setelah Biaya Risiko
- 13. Menghubungkan Strategi Bank dengan Modal dan Likuiditas
- 14. Membandingkan Model Cabang, Digital, dan Kemitraan
- 15. Membedakan Underwriting, Distribusi, dan Pengelolaan Klaim
- 16. Menentukan Segmen serta Kebutuhan Perlindungan
- 17. Menghubungkan Premi, Klaim, dan Biaya Akuisisi
- 18. Menilai Retensi Polis serta Kualitas Layanan Klaim
- 19. Menguji Kelayakan Produk bersama Fungsi Aktuaria dan Risiko
- 20. Membedakan Peran Pemilik, Dewan, dan Manajemen
- 21. Menetapkan Hak Keputusan serta Delegasi
- 22. Menangani Konflik Kepentingan dalam Keputusan
- 23. Menyusun Informasi untuk Pengawasan Dewan
- 24. Menelusuri Keputusan dan Tindak Lanjut melalui Notulen
- 25. Menentukan Kewajiban berdasarkan Yurisdiksi dan Aktivitas
- 26. Membangun Register Kewajiban serta Pemiliknya
- 27. Memetakan Kewajiban ke Proses dan Pengendalian
- 28. Menguji Bukti Pemenuhan serta Kesenjangan
- 29. Mengelola Perubahan Aturan dan Rencana Remediasi
- 30. Merumuskan Masalah serta Persona Pengguna
- 31. Memilih Hipotesis yang Diuji oleh MVP
- 32. Membedakan Prototype, MVP, dan Produk Siap Skala
- 33. Mengukur Aktivasi, Penggunaan, dan Retensi
- 34. Menentukan Iterasi Produk berdasarkan Hasil Eksperimen
- 35. Worked Example (Hipotetis): Analisis Tata Kelola dan Review Kepatuhan Syariah dalam Islamic Finance and Shariah Compliance
- 36. Quote Penting (Rumusan Editorial): Struktur Produk Memerlukan Telaah Akad yang Tepat
- 37. Case Study (Hipotetis): Desain Produk Memerlukan Telaah Akad Lebih Lanjut
- 38. Key Takeaways: Akad Jual Beli, Sewa, dan Kemitraan; Konflik Kepentingan dalam Keputusan; Iterasi Produk berdasarkan Hasil Eksperimen
- 39. Closing: Rekomendasi untuk Desain Produk Memerlukan Telaah Akad Lebih Lanjut
- 40. References: Publikasi BIS/BCBS; Aturan Regulator Keuangan dan Akad Produk sesuai Lingkup
BAB 10: | Credit Risk and NPL Management
- 01. Credit Risk and NPL Management
- 02. Why: Restrukturisasi Kredit Tidak Memulihkan Arus Kas Debitur
- 03. Outline: Kapasitas Pembayaran serta Tujuan Kredit; Data Owner dan Data Steward; Target dan Unit Observasi Model; DSO, DIO, dan DPO; Posisi Kas serta Kebutuhan Likuiditas; Risiko ke Tujuan Pengendalian
- 04. Tujuan dan Capaian: Menganalisis Kapasitas Pembayaran serta Tujuan Kredit; Menilai Mencegah Data Leakage pada Feature Engineering; Mengevaluasi Pemilik Remediasi serta Pengujian Ulang
- 05. Menilai Kapasitas Pembayaran serta Tujuan Kredit
- 06. Menghubungkan Karakteristik Debitur dengan Credit Scoring
- 07. Memantau Delinquency serta Early Warning Signals
- 08. Membedakan Restrukturisasi, Penagihan, dan Penyelesaian Agunan
- 09. Mengukur Cure Rate, Recovery, dan Kerugian Kredit
- 10. Menetapkan Data Owner dan Data Steward
- 11. Membangun Katalog serta Definisi Data Bersama
- 12. Memetakan Data Lineage dari Sumber ke Laporan
- 13. Menguji Completeness, Accuracy, dan Timeliness Data
- 14. Menangani Isu Kualitas Data melalui Penanggung Jawab
- 15. Mendefinisikan Target dan Unit Observasi Model
- 16. Memisahkan Training, Validation, dan Test Data
- 17. Mencegah Data Leakage pada Feature Engineering
- 18. Memilih Metrik sesuai Biaya Kesalahan Bisnis
- 19. Memantau Drift serta Kinerja Model setelah Deployment
- 20. Menghitung DSO, DIO, dan DPO
- 21. Menganalisis Piutang Lewat Jatuh Tempo
- 22. Membedakan Persediaan Aktif, Lambat, dan Usang
- 23. Menilai Syarat Pembayaran Pemasok
- 24. Menghitung Dampak Perubahan Cash Conversion Cycle
- 25. Memetakan Posisi Kas serta Kebutuhan Likuiditas
- 26. Mengidentifikasi Eksposur Kredit, Pasar, dan Mata Uang
- 27. Menetapkan Limit serta Pemisahan Tugas Treasury
- 28. Mengevaluasi Instrumen Lindung Nilai sesuai Eksposur
- 29. Menguji Likuiditas pada Skenario Tertekan
- 30. Memetakan Risiko ke Tujuan Pengendalian
- 31. Membedakan Desain dan Efektivitas Operasi Kontrol
- 32. Menentukan Bukti serta Frekuensi Pengujian
- 33. Menilai Pengecualian dan Kontrol Kompensasi
- 34. Menetapkan Pemilik Remediasi serta Pengujian Ulang
- 35. Worked Example (Hipotetis): Analisis Delinquency serta Early Warning Signals dalam Credit Risk and NPL Management
- 36. Quote Penting (Rumusan Editorial): Keputusan Kredit Bertumpu pada Kapasitas Pembayaran
- 37. Case Study (Hipotetis): Restrukturisasi Kredit Tidak Memulihkan Arus Kas Debitur
- 38. Key Takeaways: Kapasitas Pembayaran serta Tujuan Kredit; Persediaan Aktif, Lambat, dan Usang; Pemilik Remediasi serta Pengujian Ulang
- 39. Closing: Rekomendasi untuk Restrukturisasi Kredit Tidak Memulihkan Arus Kas Debitur
- 40. References: Publikasi BIS/BCBS; Aturan Regulator Keuangan dan Akad Produk sesuai Lingkup
BAB 11: | Customer Acquisition and Digital Onboarding
- 01. Customer Acquisition and Digital Onboarding
- 02. Why: Verifikasi Digital Menaikkan Keamanan tetapi Menambah Drop-off
- 03. Outline: Funnel Pendaftaran sampai Aktivasi Nasabah; Tujuan Pelanggan pada Setiap Tahap; Customer Risk Assessment; Pemrosesan Data Pribadi; Masalah serta Persona Pengguna; Hipotesis dan Outcome Eksperimen
- 04. Tujuan dan Capaian: Menganalisis Funnel Pendaftaran sampai Aktivasi Nasabah; Menilai Pola Transaksi yang Tidak Biasa; Mengevaluasi Menafsirkan Efek bersama Ketidakpastian dan Signifikansi Praktis
- 05. Memetakan Funnel Pendaftaran sampai Aktivasi Nasabah
- 06. Menyelaraskan Verifikasi Identitas dengan Pengalaman Pengguna
- 07. Menangani Kegagalan Verifikasi serta Review Manual
- 08. Menilai Risiko Impersonation dan Penyalahgunaan Identitas
- 09. Mengukur Drop-off serta Biaya Nasabah Aktif
- 10. Memetakan Tujuan Pelanggan pada Setiap Tahap
- 11. Mengidentifikasi Friksi Antar-Kanal
- 12. Menyelaraskan Frontstage dan Backstage Layanan
- 13. Memprioritaskan Perbaikan berdasarkan Bukti Pengguna
- 14. Mengukur Hasil Journey dengan Konversi dan Penyelesaian Tugas
- 15. Menyusun Customer Risk Assessment
- 16. Menentukan CDD serta Identifikasi Pemilik Manfaat
- 17. Memantau Pola Transaksi yang Tidak Biasa
- 18. Menginvestigasi Alert tanpa Menganggapnya Bukti Kejahatan
- 19. Mendokumentasikan Eskalasi sesuai Kewajiban Yurisdiksi
- 20. Menginventarisasi Pemrosesan Data Pribadi
- 21. Menentukan Tujuan serta Dasar Pemrosesan yang Berlaku
- 22. Mengelola Hak Subjek Data dan Retensi
- 23. Menilai Risiko Transfer serta Akses Pihak Ketiga
- 24. Menyiapkan Respons Insiden Data Pribadi
- 25. Merumuskan Masalah serta Persona Pengguna
- 26. Memilih Hipotesis yang Diuji oleh MVP
- 27. Membedakan Prototype, MVP, dan Produk Siap Skala
- 28. Mengukur Aktivasi, Penggunaan, dan Retensi
- 29. Menentukan Iterasi Produk berdasarkan Hasil Eksperimen
- 30. Merumuskan Hipotesis dan Outcome Eksperimen
- 31. Menetapkan Unit Randomisasi serta Kelompok Kontrol
- 32. Memperhitungkan Ukuran Sampel dan Minimum Detectable Effect
- 33. Memeriksa Ketidakseimbangan Sampel serta Multiple Testing
- 34. Menafsirkan Efek bersama Ketidakpastian dan Signifikansi Praktis
- 35. Worked Example (Hipotetis): Analisis Kegagalan Verifikasi serta Review Manual dalam Customer Acquisition and Digital Onboarding
- 36. Quote Penting (Rumusan Editorial): Keamanan dan Kemudahan Onboarding Perlu Diuji Bersama
- 37. Case Study (Hipotetis): Verifikasi Digital Menaikkan Keamanan tetapi Menambah Drop-off
- 38. Key Takeaways: Funnel Pendaftaran sampai Aktivasi Nasabah; Hak Subjek Data dan Retensi; Menafsirkan Efek bersama Ketidakpastian dan Signifikansi Praktis
- 39. Closing: Rekomendasi untuk Verifikasi Digital Menaikkan Keamanan tetapi Menambah Drop-off
- 40. References: Publikasi BIS/BCBS; Aturan Regulator Keuangan dan Akad Produk sesuai Lingkup
BAB 12: | Bancassurance and Distribution Strategy
- 01. Bancassurance and Distribution Strategy
- 02. Why: Insentif Distribusi Mengabaikan Persistency Polis
- 03. Outline: Produk Asuransi sesuai Segmen Nasabah Bank; Underwriting, Distribusi, dan Pengelolaan Klaim; Pendapatan Bunga, Fee, dan Biaya Dana; Funnel dari Prospek ke Penutupan; Gaji Dasar, Insentif, dan Benefit; Risiko ke Tujuan Pengendalian
- 04. Tujuan dan Capaian: Menganalisis Produk Asuransi sesuai Segmen Nasabah Bank; Menilai Profitabilitas setelah Biaya Risiko; Mengevaluasi Pemilik Remediasi serta Pengujian Ulang
- 05. Memilih Produk Asuransi sesuai Segmen Nasabah Bank
- 06. Membagi Tanggung Jawab Bank dan Perusahaan Asuransi
- 07. Menyusun Insentif Distribusi serta Pengungkapan Produk
- 08. Memantau Persistency, Pembatalan, dan Keluhan
- 09. Menilai Risiko Mis-selling pada Titik Penjualan
- 10. Membedakan Underwriting, Distribusi, dan Pengelolaan Klaim
- 11. Menentukan Segmen serta Kebutuhan Perlindungan
- 12. Menghubungkan Premi, Klaim, dan Biaya Akuisisi
- 13. Menilai Retensi Polis serta Kualitas Layanan Klaim
- 14. Menguji Kelayakan Produk bersama Fungsi Aktuaria dan Risiko
- 15. Memetakan Pendapatan Bunga, Fee, dan Biaya Dana
- 16. Menganalisis Segmen Nasabah serta Kebutuhan Produk
- 17. Menilai Profitabilitas setelah Biaya Risiko
- 18. Menghubungkan Strategi Bank dengan Modal dan Likuiditas
- 19. Membandingkan Model Cabang, Digital, dan Kemitraan
- 20. Memetakan Funnel dari Prospek ke Penutupan
- 21. Menentukan Territory dan Kapasitas Sales Force
- 22. Mengukur Conversion Rate serta Sales Cycle
- 23. Menyusun Coaching serta Aktivitas Penjualan
- 24. Menghubungkan Insentif Penjualan dengan Margin dan Kualitas Pelanggan
- 25. Membandingkan Gaji Dasar, Insentif, dan Benefit
- 26. Menilai Keadilan Internal melalui Evaluasi Jabatan
- 27. Memilih Pasar Pembanding Remunerasi
- 28. Menyelaraskan Insentif dengan Kinerja dan Risiko
- 29. Mengukur Biaya serta Efektivitas Total Rewards
- 30. Memetakan Risiko ke Tujuan Pengendalian
- 31. Membedakan Desain dan Efektivitas Operasi Kontrol
- 32. Menentukan Bukti serta Frekuensi Pengujian
- 33. Menilai Pengecualian dan Kontrol Kompensasi
- 34. Menetapkan Pemilik Remediasi serta Pengujian Ulang
- 35. Worked Example (Hipotetis): Analisis Insentif Distribusi serta Pengungkapan Produk dalam Bancassurance and Distribution Strategy
- 36. Quote Penting (Rumusan Editorial): Kualitas Distribusi Terlihat setelah Produk Terjual
- 37. Case Study (Hipotetis): Insentif Distribusi Mengabaikan Persistency Polis
- 38. Key Takeaways: Produk Asuransi sesuai Segmen Nasabah Bank; Conversion Rate serta Sales Cycle; Pemilik Remediasi serta Pengujian Ulang
- 39. Closing: Rekomendasi untuk Insentif Distribusi Mengabaikan Persistency Polis
- 40. References: Publikasi BIS/BCBS; Aturan Regulator Keuangan dan Akad Produk sesuai Lingkup
BAB 13: | Treasury and Liquidity Management
- 01. Treasury and Liquidity Management
- 02. Why: Konsentrasi Dana Jangka Pendek Menaikkan Risiko Likuiditas
- 03. Outline: Posisi Kas serta Kebutuhan Likuiditas; Pendapatan Bunga, Fee, dan Biaya Dana; Belanja Pemeliharaan dan Pertumbuhan; Tren Teramati dan Ketidakpastian Kritis; Risiko ke Tujuan Pengendalian; Eksposur Harga pada Komoditas Fisik
- 04. Tujuan dan Capaian: Menganalisis Posisi Kas serta Kebutuhan Likuiditas; Menilai Investasi dengan Modal Terbatas; Mengevaluasi Dampak Skenario Harga terhadap Arus Kas
- 05. Memetakan Posisi Kas serta Kebutuhan Likuiditas
- 06. Mengidentifikasi Eksposur Kredit, Pasar, dan Mata Uang
- 07. Menetapkan Limit serta Pemisahan Tugas Treasury
- 08. Mengevaluasi Instrumen Lindung Nilai sesuai Eksposur
- 09. Menguji Likuiditas pada Skenario Tertekan
- 10. Memetakan Pendapatan Bunga, Fee, dan Biaya Dana
- 11. Menganalisis Segmen Nasabah serta Kebutuhan Produk
- 12. Menilai Profitabilitas setelah Biaya Risiko
- 13. Menghubungkan Strategi Bank dengan Modal dan Likuiditas
- 14. Membandingkan Model Cabang, Digital, dan Kemitraan
- 15. Membedakan Belanja Pemeliharaan dan Pertumbuhan
- 16. Membandingkan ROIC dengan Biaya Modal
- 17. Memprioritaskan Investasi dengan Modal Terbatas
- 18. Mempertimbangkan Fleksibilitas serta Real Options
- 19. Menilai Ulang Alokasi Modal setelah Hasil Aktual
- 20. Memisahkan Tren Teramati dan Ketidakpastian Kritis
- 21. Menyusun Skenario yang Berbeda tetapi Konsisten
- 22. Menghubungkan Skenario dengan Dampak Keuangan
- 23. Menentukan Opsi yang Bertahan pada Beberapa Skenario
- 24. Menetapkan Signpost untuk Meninjau Strategi
- 25. Memetakan Risiko ke Tujuan Pengendalian
- 26. Membedakan Desain dan Efektivitas Operasi Kontrol
- 27. Menentukan Bukti serta Frekuensi Pengujian
- 28. Menilai Pengecualian dan Kontrol Kompensasi
- 29. Menetapkan Pemilik Remediasi serta Pengujian Ulang
- 30. Memetakan Eksposur Harga pada Komoditas Fisik
- 31. Membedakan Spot, Forward, dan Futures
- 32. Menilai Basis Risk serta Risiko Likuiditas Margin
- 33. Menyelaraskan Hedge dengan Volume dan Waktu Eksposur
- 34. Menguji Dampak Skenario Harga terhadap Arus Kas
- 35. Worked Example (Hipotetis): Analisis Limit serta Pemisahan Tugas Treasury dalam Treasury and Liquidity Management
- 36. Quote Penting (Rumusan Editorial): Pengelolaan Likuiditas Memerlukan Pemetaan Jatuh Tempo
- 37. Case Study (Hipotetis): Konsentrasi Dana Jangka Pendek Menaikkan Risiko Likuiditas
- 38. Key Takeaways: Posisi Kas serta Kebutuhan Likuiditas; Skenario dengan Dampak Keuangan; Dampak Skenario Harga terhadap Arus Kas
- 39. Closing: Rekomendasi untuk Konsentrasi Dana Jangka Pendek Menaikkan Risiko Likuiditas
- 40. References: Publikasi BIS/BCBS; Aturan Regulator Keuangan dan Akad Produk sesuai Lingkup
BAB 14: | Open Banking and API Ecosystems
- 01. Open Banking and API Ecosystems
- 02. Why: Mitra API Menambah Akuisisi sekaligus Risiko Data
- 03. Outline: API sebagai Produk untuk Pengguna; Pendapatan Bunga, Fee, dan Biaya Dana; Peran Bank, Fintech, dan Penyedia Infrastruktur; Pemrosesan Data Pribadi; Aset dan Ancaman Utama; Kekritisan Layanan Pihak Ketiga
- 04. Tujuan dan Capaian: Menganalisis API sebagai Produk untuk Pengguna; Menilai Akuisisi, Aktivasi, dan Biaya Layanan Nasabah; Mengevaluasi Exit Plan dan Alternatif Penyedia
- 05. Mendefinisikan API sebagai Produk untuk Pengguna
- 06. Menetapkan Kontrak Data dan Versioning API
- 07. Mengelola Autentikasi, Otorisasi, dan Rate Limits
- 08. Menyusun Sandbox serta Dokumentasi Developer
- 09. Menilai Monetisasi API dan Ketergantungan Mitra
- 10. Memetakan Pendapatan Bunga, Fee, dan Biaya Dana
- 11. Menganalisis Segmen Nasabah serta Kebutuhan Produk
- 12. Menilai Profitabilitas setelah Biaya Risiko
- 13. Menghubungkan Strategi Bank dengan Modal dan Likuiditas
- 14. Membandingkan Model Cabang, Digital, dan Kemitraan
- 15. Memetakan Peran Bank, Fintech, dan Penyedia Infrastruktur
- 16. Menguji Proposisi Nilai Layanan Keuangan Digital
- 17. Menghitung Akuisisi, Aktivasi, dan Biaya Layanan Nasabah
- 18. Mengelola Ketergantungan Mitra serta Risiko Teknologi
- 19. Menilai Kelayakan Skala berdasarkan Unit Economics
- 20. Menginventarisasi Pemrosesan Data Pribadi
- 21. Menentukan Tujuan serta Dasar Pemrosesan yang Berlaku
- 22. Mengelola Hak Subjek Data dan Retensi
- 23. Menilai Risiko Transfer serta Akses Pihak Ketiga
- 24. Menyiapkan Respons Insiden Data Pribadi
- 25. Menginventarisasi Aset dan Ancaman Utama
- 26. Menetapkan Kontrol Identitas serta Least Privilege
- 27. Memisahkan Zona Keamanan dan Mengurangi Lateral Movement
- 28. Menyusun Deteksi, Respons, dan Pemulihan Insiden
- 29. Menilai Risiko Residual serta Prioritas Investasi Keamanan
- 30. Menentukan Kekritisan Layanan Pihak Ketiga
- 31. Menguji Kapabilitas dan Kondisi Keuangan Penyedia
- 32. Menetapkan SLA, Hak Audit, dan Portabilitas Data
- 33. Memantau Kinerja serta Insiden Penyedia
- 34. Menyusun Exit Plan dan Alternatif Penyedia
- 35. Worked Example (Hipotetis): Analisis Autentikasi, Otorisasi, dan Rate Limits dalam Open Banking and API Ecosystems
- 36. Quote Penting (Rumusan Editorial): API Memerlukan Kontrak dan Pemilik Produk
- 37. Case Study (Hipotetis): Mitra API Menambah Akuisisi sekaligus Risiko Data
- 38. Key Takeaways: API sebagai Produk untuk Pengguna; Hak Subjek Data dan Retensi; Exit Plan dan Alternatif Penyedia
- 39. Closing: Rekomendasi untuk Mitra API Menambah Akuisisi sekaligus Risiko Data
- 40. References: Publikasi BIS/BCBS; Aturan Regulator Keuangan dan Akad Produk sesuai Lingkup
BAB 15: | Capstone: Financial Institution Transformation
- 01. Capstone: Financial Institution Transformation
- 02. Why: Memilih Prioritas Transformasi Institusi Keuangan
- 03. Outline: Pendapatan Bunga, Fee, dan Biaya Dana; Inisiatif Digital dengan Masalah Bisnis; Pengelompokan Berdasarkan Fungsi, Produk, atau Geografi; Kapasitas Pembayaran serta Tujuan Kredit; Tujuan Pelanggan pada Setiap Tahap; Aspirasi dengan Sasaran Strategis
- 04. Tujuan dan Capaian: Menganalisis Pendapatan Bunga, Fee, dan Biaya Dana; Menilai Hak Keputusan dan Akuntabilitas; Mengevaluasi Rencana ketika Asumsi Berubah
- 05. Proyek Integratif: Memetakan Pendapatan Bunga, Fee, dan Biaya Dana
- 06. Proyek Integratif: Menganalisis Segmen Nasabah serta Kebutuhan Produk
- 07. Proyek Integratif: Menilai Profitabilitas setelah Biaya Risiko
- 08. Proyek Integratif: Menghubungkan Strategi Bank dengan Modal dan Likuiditas
- 09. Proyek Integratif: Membandingkan Model Cabang, Digital, dan Kemitraan
- 10. Proyek Integratif: Menghubungkan Inisiatif Digital dengan Masalah Bisnis
- 11. Proyek Integratif: Menyusun Peta Kapabilitas Digital yang Dibutuhkan
- 12. Proyek Integratif: Memprioritaskan Use Case berdasarkan Nilai serta Kelayakan
- 13. Proyek Integratif: Menyusun Technology Roadmap Bertahap
- 14. Proyek Integratif: Menetapkan Ukuran Manfaat dan Pengawasan Portofolio Digital
- 15. Proyek Integratif: Memilih Pengelompokan Berdasarkan Fungsi, Produk, atau Geografi
- 16. Proyek Integratif: Menentukan Span of Control dan Lapisan Organisasi
- 17. Proyek Integratif: Memetakan Hak Keputusan dan Akuntabilitas
- 18. Proyek Integratif: Menyelaraskan Struktur dengan Proses Lintas Fungsi
- 19. Proyek Integratif: Menguji Desain Organisasi terhadap Skenario Kerja
- 20. Proyek Integratif: Menilai Kapasitas Pembayaran serta Tujuan Kredit
- 21. Proyek Integratif: Menghubungkan Karakteristik Debitur dengan Credit Scoring
- 22. Proyek Integratif: Memantau Delinquency serta Early Warning Signals
- 23. Proyek Integratif: Membedakan Restrukturisasi, Penagihan, dan Penyelesaian Agunan
- 24. Proyek Integratif: Mengukur Cure Rate, Recovery, dan Kerugian Kredit
- 25. Proyek Integratif: Memetakan Tujuan Pelanggan pada Setiap Tahap
- 26. Proyek Integratif: Mengidentifikasi Friksi Antar-Kanal
- 27. Proyek Integratif: Menyelaraskan Frontstage dan Backstage Layanan
- 28. Proyek Integratif: Memprioritaskan Perbaikan berdasarkan Bukti Pengguna
- 29. Proyek Integratif: Mengukur Hasil Journey dengan Konversi dan Penyelesaian Tugas
- 30. Proyek Integratif: Menghubungkan Aspirasi dengan Sasaran Strategis
- 31. Proyek Integratif: Menerjemahkan Strategi ke Inisiatif Tahunan
- 32. Proyek Integratif: Menetapkan Anggaran dan Pemilik Inisiatif
- 33. Proyek Integratif: Menyusun Siklus Review Strategi dan Kinerja
- 34. Proyek Integratif: Memperbarui Rencana ketika Asumsi Berubah
- 35. Worked Example (Hipotetis): Analisis Profitabilitas setelah Biaya Risiko dalam Financial Institution Transformation
- 36. Quote Penting (Rumusan Editorial): Pertumbuhan Bank Memerlukan Modal dan Likuiditas yang Memadai
- 37. Case Study (Hipotetis): Memilih Prioritas Transformasi Institusi Keuangan
- 38. Key Takeaways: Pendapatan Bunga, Fee, dan Biaya Dana; Delinquency serta Early Warning Signals; Rencana ketika Asumsi Berubah
- 39. Closing: Rekomendasi untuk Memilih Prioritas Transformasi Institusi Keuangan
- 40. References: Publikasi BIS/BCBS; Aturan Regulator Keuangan dan Akad Produk sesuai Lingkup
Persyaratan
- Memiliki pemahaman dasar tentang bisnis dan manajemen.
Deskripsi
Instruktur

Konsuli Team
Instruktur Professional
Tim Instruktur Profesional Konsuli yang berdedikasi untuk memberikan pelatihan berkualitas tinggi di bidang hukum, konstruksi, manajemen proyek, dan standar industri global.
Ulasan Pengguna
5.0
Rating Materi
Tidak ada ulasan bintang ini yang ditemukan.
Materi Terkait Yang Mungkin Anda Sukai
Strategy & Corporate Development
Konsuli Team
Strategy & Corporate Development
Strategic Thinking, Portfolio Strategy, Market Entry Frameworks, and Business Model Innovation
- Menguasai kerangka kerja dan metodologi konsultasi manajemen.
- Mampu memecahkan masalah bisnis kompleks secara terstruktur.
M&A and Transaction Advisory
Konsuli Team
M&A and Transaction Advisory
Commercial & Financial Due Diligence, Deal Structuring, and Post-Merger Integration Planning
- Menguasai kerangka kerja dan metodologi konsultasi manajemen.
- Mampu memecahkan masalah bisnis kompleks secara terstruktur.
Performance Improvement & Operations
Konsuli Team
Performance Improvement & Operations
Operations Excellence, Lean Principles, Category Management, and Working Capital Optimization
- Menguasai kerangka kerja dan metodologi konsultasi manajemen.
- Mampu memecahkan masalah bisnis kompleks secara terstruktur.