Accounting & Finance in EPC Oil and Gas
Project Accounting, Financial Reporting, Budgeting, and Cash Flow Control for EPC Oil & Gas Projects
Jaminan uang kembali 30 hari
Beli 3 materi hukum FIDIC & Kontraktor sekaligus dan hemat hingga 30%!
Apa yang akan Anda pelajari
Daftar Isi
BAB 01: Dasar Akuntansi Proyek vs Korporat
- 01. Dasar Akuntansi Proyek vs Korporat | Accounting & Finance
- 02. Isu Pengantar Dasar Akuntansi Proyek vs Korporat: Mengapa Ketidakjelasan Data dan Keputusan Memengaruhi Hasil Pekerjaan
- 03. Outline Dasar Akuntansi Proyek vs Korporat: Perbedaan Tujuan Project Accounting dan Corporate Financial Reporting → Purchase Requisition dan Purchase Order sebagai Tahap Pembentukan Commitment → Pengakuan Pendapatan Over Time → Penerapan dan Evaluasi
- 04. Sasaran Dasar Akuntansi Proyek vs Korporat: Menjelaskan Konsep, Menilai Purchase Requisition dan Purchase Order sebagai Tahap Pembentukan Commitment, dan Menyusun Dasar Keputusan
- 05. Perbedaan Tujuan Project Accounting dan Corporate Financial Reporting
- 06. Proyek sebagai Cost Object dan Perusahaan sebagai Reporting Entity
- 07. Siklus Kontrak EPC dari Tender hingga Financial Close-out
- 08. Engineering, Procurement, dan Construction sebagai Kelompok Aktivitas Biaya
- 09. Menghubungkan Work Breakdown Structure dengan Cost Breakdown Structure
- 10. Project Code dan Cost Code dalam Pencatatan Transaksi
- 11. Direct Cost: Menelusuri Material, Tenaga Kerja, dan Subkontrak ke Paket Pekerjaan
- 12. Indirect Project Cost: Mengidentifikasi Biaya Bersama di Lokasi Proyek
- 13. Corporate Overhead: Membedakan Alokasi Manajerial dan Perlakuan Pelaporan Keuangan
- 14. Anggaran Awal, Approved Budget, dan Forecast sebagai Tiga Basis Berbeda
- 15. Purchase Requisition dan Purchase Order sebagai Tahap Pembentukan Commitment
- 16. Mengapa Commitment Tidak Selalu Menjadi Expense atau Liability pada Tanggal yang Sama
- 17. Goods Receipt dan Service Acceptance sebagai Bukti Penerimaan Pekerjaan
- 18. Accrual untuk Jasa Subkontraktor yang Sudah Diterima tetapi Belum Ditagihkan
- 19. Invoice Matching: Memeriksa Pesanan, Penerimaan, dan Tagihan
- 20. Pembayaran Pemasok dan Perbedaannya dari Pengakuan Biaya
- 21. Uang Muka Pemasok: Menelusuri Saldo hingga Penyelesaian Pengiriman
- 22. Retention kepada Subkontraktor dan Jadwal Pelepasannya
- 23. Progress Fisik dan Pendapatan Akuntansi: Mengapa Keduanya Tidak Otomatis Sama
- 24. Performance Obligations dan Dasar Analisis Pengakuan Pendapatan EPC
- 25. Pengakuan Pendapatan Over Time: Menilai Kriteria sebelum Memilih Metode Progres
- 26. Cost-to-cost Progress: Menguji Pembilang, Penyebut, dan Biaya yang Tidak Mewakili Kinerja
- 27. Contract Asset, Receivable, dan Contract Liability: Membedakan Kondisi Hak serta Kewajiban
- 28. Progress Billing dan Penerimaan Kas: Menjelaskan Selisih terhadap Pendapatan
- 29. Variation Order dan Klaim: Memisahkan Nilai yang Diajukan dari Nilai yang Dapat Diakui
- 30. Estimate to Complete dan Estimate at Completion dalam Pembaruan Margin
- 31. Membaca Perubahan Margin akibat Revisi Total Estimated Cost
- 32. Rekonsiliasi Subledger Proyek, Cost Report, dan General Ledger
- 33. Cut-off Akhir Periode: Material dalam Perjalanan, Jasa Belum Ditagih, dan Dokumen Terlambat
- 34. Penutupan Kode Proyek: Menyelesaikan Accrual, Uang Muka, Retention, dan Saldo Kontrak
- 35. Worked Example Hipotetis Dasar Akuntansi Proyek vs Korporat: Dari Perbedaan Tujuan Project Accounting dan Corporate Financial Reporting ke Hasil Analisis dan Pemeriksaan
- 36. Quote: “Keputusan tentang Dasar Akuntansi Proyek vs Korporat harus dapat ditelusuri ke data yang mendasarinya.”
- 37. Case Study Hipotetis Dasar Akuntansi Proyek vs Korporat: Menelusuri Masalah Purchase Requisition dan Purchase Order sebagai Tahap Pembentukan Commitment, Membandingkan Opsi, dan Menetapkan Tindak Lanjut
- 38. Sintesis Dasar Akuntansi Proyek vs Korporat: Hubungan Perbedaan Tujuan Project Accounting dan Corporate Financial Reporting, Purchase Requisition dan Purchase Order sebagai Tahap Pembentukan Commitment, dan Pengakuan Pendapatan Over Time
- 39. Penutup Dasar Akuntansi Proyek vs Korporat: Pelajaran Utama dan Komitmen Penerapan dalam Accounting & Finance
- 40. Referensi Dasar Akuntansi Proyek vs Korporat: Sumber Primer, Spesifikasi Proyek, dan Dokumen Terkendali yang Relevan
BAB 02: Cost Breakdown Structure CBS Cost Code
- 01. Cost Breakdown Structure CBS Cost Code | Accounting & Finance
- 02. Isu Pengantar Cost Breakdown Structure CBS Cost Code: Mengapa Ketidakjelasan Data dan Keputusan Memengaruhi Hasil Pekerjaan
- 03. Outline Cost Breakdown Structure CBS Cost Code: Hierarki CBS → Cost code material → Pemetaan akun → Penerapan dan Evaluasi
- 04. Sasaran Cost Breakdown Structure CBS Cost Code: Menjelaskan Konsep, Menilai Cost code material, dan Menyusun Dasar Keputusan
- 05. Hierarki CBS — Hierarki Paket Kerja dan Elemen Biaya
- 06. Hierarki CBS — Pemetaan Kode ke Anggaran dan Transaksi
- 07. Hierarki CBS — Aturan Penamaan dan Pencegahan Kode Ganda
- 08. Hierarki CBS — Penanganan Transaksi dengan Kode Tidak Tepat
- 09. Hierarki CBS — Persetujuan Revisi Kode dan Jejak Perubahannya
- 10. Struktur WBS — Hierarki Paket Kerja dan Elemen Biaya
- 11. Struktur WBS — Pemetaan Kode ke Anggaran dan Transaksi
- 12. Struktur WBS — Aturan Penamaan dan Pencegahan Kode Ganda
- 13. Struktur WBS — Penanganan Transaksi dengan Kode Tidak Tepat
- 14. Struktur WBS — Persetujuan Revisi Kode dan Jejak Perubahannya
- 15. Cost code material — Pemisahan Equipment dan Bulk Material
- 16. Cost code material — Kode Material pada Purchase Order
- 17. Cost code material — Penelusuran Penerimaan Material ke Paket Kerja
- 18. Cost code material — Pengeluaran Gudang dan Pembebanan Biaya
- 19. Cost code material — Rekonsiliasi Nilai Pembelian serta Pemakaian
- 20. Cost code tenaga kerja — Pemisahan Jam Kerja Langsung dan Tidak Langsung
- 21. Cost code tenaga kerja — Pencatatan Timesheet menurut Work Package
- 22. Cost code tenaga kerja — Tarif Tenaga Kerja dan Beban Tambahan
- 23. Cost code tenaga kerja — Penanganan Lembur serta Jam Tidak Produktif
- 24. Cost code tenaga kerja — Rekonsiliasi Timesheet, Payroll, dan Cost Report
- 25. Pemetaan akun — Hierarki Paket Kerja dan Elemen Biaya
- 26. Pemetaan akun — Pemetaan Kode ke Anggaran dan Transaksi
- 27. Pemetaan akun — Aturan Penamaan dan Pencegahan Kode Ganda
- 28. Pemetaan akun — Penanganan Transaksi dengan Kode Tidak Tepat
- 29. Pemetaan akun — Persetujuan Revisi Kode dan Jejak Perubahannya
- 30. Kontrol perubahan kode — Pemicu Penambahan atau Penonaktifan Cost Code
- 31. Kontrol perubahan kode — Persetujuan Perubahan Struktur Kode
- 32. Kontrol perubahan kode — Pemetaan Ulang Transaksi Historis
- 33. Kontrol perubahan kode — Pemeliharaan Tabel Konversi Kode Lama dan Baru
- 34. Kontrol perubahan kode — Audit Trail Perubahan Master Data
- 35. Worked Example Hipotetis Cost Breakdown Structure CBS Cost Code: Dari Hierarki CBS ke Hasil Analisis dan Pemeriksaan
- 36. Quote: “Kejelasan Cost Breakdown Structure CBS Cost Code dimulai dari batas lingkup yang dipahami bersama.”
- 37. Case Study Hipotetis Cost Breakdown Structure CBS Cost Code: Menelusuri Masalah Cost code material, Membandingkan Opsi, dan Menetapkan Tindak Lanjut
- 38. Sintesis Cost Breakdown Structure CBS Cost Code: Hubungan Hierarki CBS, Cost code material, dan Pemetaan akun
- 39. Penutup Cost Breakdown Structure CBS Cost Code: Pelajaran Utama dan Komitmen Penerapan dalam Accounting & Finance
- 40. Referensi Cost Breakdown Structure CBS Cost Code: Sumber Primer, Spesifikasi Proyek, dan Dokumen Terkendali yang Relevan
BAB 03: Commitment Accrual Actual Cost Recognition
- 01. Commitment Accrual Actual Cost Recognition | Accounting & Finance
- 02. Isu Pengantar Commitment Accrual Actual Cost Recognition: Mengapa Ketidakjelasan Data dan Keputusan Memengaruhi Hasil Pekerjaan
- 03. Outline Commitment Accrual Actual Cost Recognition: Purchase order commitment → Service accrual → Actual cost posting → Penerapan dan Evaluasi
- 04. Sasaran Commitment Accrual Actual Cost Recognition: Menjelaskan Konsep, Menilai Service accrual, dan Menyusun Dasar Keputusan
- 05. Purchase order commitment — Nilai Pesanan dan Sisa Komitmen Terbuka
- 06. Purchase order commitment — Pengaruh Amandemen serta Pembatalan PO
- 07. Purchase order commitment — Pemisahan Commitment dari Liability
- 08. Purchase order commitment — Pengurangan Open Commitment saat Penerimaan
- 09. Purchase order commitment — Rekonsiliasi PO Register dengan Cost Report
- 10. Goods receipt — Kuantitas Diterima dan Bukti Pemeriksaan
- 11. Goods receipt — Tanggal Penerimaan serta Cut-off Persediaan
- 12. Goods receipt — Penerimaan Parsial terhadap Purchase Order
- 13. Goods receipt — Material Ditolak dan Retur kepada Pemasok
- 14. Goods receipt — Pencocokan Goods Receipt dengan Invoice
- 15. Service accrual — Bukti Jasa yang Sudah Diterima
- 16. Service accrual — Estimasi Progres Jasa yang Belum Ditagihkan
- 17. Service accrual — Pemisahan Accrual dari Sisa Commitment
- 18. Service accrual — Dokumentasi Dasar Estimasi Akhir Periode
- 19. Service accrual — Penyesuaian saat Invoice Aktual Diterima
- 20. Invoice matching — Pencocokan PO, Goods Receipt, dan Invoice
- 21. Invoice matching — Selisih Kuantitas terhadap Penerimaan
- 22. Invoice matching — Selisih Harga terhadap Syarat Pesanan
- 23. Invoice matching — Invoice Hold dan Penyelesaian Exception
- 24. Invoice matching — Otorisasi Tagihan setelah Rekonsiliasi
- 25. Actual cost posting — Dasar Pengakuan dan Dokumen Pendukung
- 26. Actual cost posting — Penentuan Periode Pencatatan Transaksi
- 27. Actual cost posting — Estimasi Nilai ketika Tagihan Belum Lengkap
- 28. Actual cost posting — Pencegahan Pencatatan Ganda dan Koreksi Jurnal
- 29. Actual cost posting — Rekonsiliasi Saldo serta Bukti Penyelesaiannya
- 30. Pembalikan accrual — Accrual Otomatis dan Accrual Manual
- 31. Pembalikan accrual — Tanggal Pembalikan pada Periode Berikutnya
- 32. Pembalikan accrual — Pencegahan Duplikasi dengan Invoice Aktual
- 33. Pembalikan accrual — Selisih Estimasi dan Nilai Tagihan
- 34. Pembalikan accrual — Review Accrual yang Berulang tanpa Penyelesaian
- 35. Worked Example Hipotetis Commitment Accrual Actual Cost Recognition: Dari Purchase order commitment ke Hasil Analisis dan Pemeriksaan
- 36. Quote: “Nilai Commitment Accrual Actual Cost Recognition terletak pada ketepatan keputusan, bukan banyaknya dokumen.”
- 37. Case Study Hipotetis Commitment Accrual Actual Cost Recognition: Menelusuri Masalah Service accrual, Membandingkan Opsi, dan Menetapkan Tindak Lanjut
- 38. Sintesis Commitment Accrual Actual Cost Recognition: Hubungan Purchase order commitment, Service accrual, dan Actual cost posting
- 39. Penutup Commitment Accrual Actual Cost Recognition: Pelajaran Utama dan Komitmen Penerapan dalam Accounting & Finance
- 40. Referensi Commitment Accrual Actual Cost Recognition: Sumber Primer, Spesifikasi Proyek, dan Dokumen Terkendali yang Relevan
BAB 04: Cash Flow Forecasting Working Capital
- 01. Cash Flow Forecasting Working Capital | Accounting & Finance
- 02. Isu Pengantar Cash Flow Forecasting Working Capital: Mengapa Ketidakjelasan Data dan Keputusan Memengaruhi Hasil Pekerjaan
- 03. Outline Cash Flow Forecasting Working Capital: Cash-in milestone → Retention cash flow → Funding buffer → Penerapan dan Evaluasi
- 04. Sasaran Cash Flow Forecasting Working Capital: Menjelaskan Konsep, Menilai Retention cash flow, dan Menyusun Dasar Keputusan
- 05. Cash-in milestone — Jadwal Penerimaan dan Kewajiban Pembayaran
- 06. Cash-in milestone — Asumsi Tanggal Jatuh Tempo dan Realisasi Kas
- 07. Cash-in milestone — Proyeksi Kebutuhan Dana per Periode
- 08. Cash-in milestone — Dampak Keterlambatan Pembayaran pada Likuiditas
- 09. Cash-in milestone — Pembaruan Proyeksi terhadap Realisasi Kas
- 10. Cash-out pemasok — Jadwal Penerimaan dan Kewajiban Pembayaran
- 11. Cash-out pemasok — Asumsi Tanggal Jatuh Tempo dan Realisasi Kas
- 12. Cash-out pemasok — Proyeksi Kebutuhan Dana per Periode
- 13. Cash-out pemasok — Dampak Keterlambatan Pembayaran pada Likuiditas
- 14. Cash-out pemasok — Pembaruan Proyeksi terhadap Realisasi Kas
- 15. Retention cash flow — Jadwal Penerimaan dan Kewajiban Pembayaran
- 16. Retention cash flow — Asumsi Tanggal Jatuh Tempo dan Realisasi Kas
- 17. Retention cash flow — Proyeksi Kebutuhan Dana per Periode
- 18. Retention cash flow — Dampak Keterlambatan Pembayaran pada Likuiditas
- 19. Retention cash flow — Pembaruan Proyeksi terhadap Realisasi Kas
- 20. Working capital gap — Jadwal Penerimaan dan Kewajiban Pembayaran
- 21. Working capital gap — Asumsi Tanggal Jatuh Tempo dan Realisasi Kas
- 22. Working capital gap — Proyeksi Kebutuhan Dana per Periode
- 23. Working capital gap — Dampak Keterlambatan Pembayaran pada Likuiditas
- 24. Working capital gap — Pembaruan Proyeksi terhadap Realisasi Kas
- 25. Funding buffer — Jadwal Penerimaan dan Kewajiban Pembayaran
- 26. Funding buffer — Asumsi Tanggal Jatuh Tempo dan Realisasi Kas
- 27. Funding buffer — Proyeksi Kebutuhan Dana per Periode
- 28. Funding buffer — Dampak Keterlambatan Pembayaran pada Likuiditas
- 29. Funding buffer — Pembaruan Proyeksi terhadap Realisasi Kas
- 30. Forecast kas bergulir — Data Dasar, Cakupan Biaya, dan Asumsi
- 31. Forecast kas bergulir — Pemisahan Biaya Aktual dan Pekerjaan Tersisa
- 32. Forecast kas bergulir — Pengaruh Perubahan Kuantitas, Harga, dan Produktivitas
- 33. Forecast kas bergulir — Analisis Selisih terhadap Baseline yang Disetujui
- 34. Forecast kas bergulir — Pembaruan Estimasi dan Persetujuan Manajemen
- 35. Worked Example Hipotetis Cash Flow Forecasting Working Capital: Dari Cash-in milestone ke Hasil Analisis dan Pemeriksaan
- 36. Quote: “Dalam Cash Flow Forecasting Working Capital, asumsi yang terlihat lebih berguna daripada kepastian yang semu.”
- 37. Case Study Hipotetis Cash Flow Forecasting Working Capital: Menelusuri Masalah Retention cash flow, Membandingkan Opsi, dan Menetapkan Tindak Lanjut
- 38. Sintesis Cash Flow Forecasting Working Capital: Hubungan Cash-in milestone, Retention cash flow, dan Funding buffer
- 39. Penutup Cash Flow Forecasting Working Capital: Pelajaran Utama dan Komitmen Penerapan dalam Accounting & Finance
- 40. Referensi Cash Flow Forecasting Working Capital: Sumber Primer, Spesifikasi Proyek, dan Dokumen Terkendali yang Relevan
BAB 05: Intercompany JV Consortium Accounting
- 01. Intercompany JV Consortium Accounting | Accounting & Finance
- 02. Isu Pengantar Intercompany JV Consortium Accounting: Mengapa Ketidakjelasan Data dan Keputusan Memengaruhi Hasil Pekerjaan
- 03. Outline Intercompany JV Consortium Accounting: Joint operation → Consortium billing → Eliminasi saldo → Penerapan dan Evaluasi
- 04. Sasaran Intercompany JV Consortium Accounting: Menjelaskan Konsep, Menilai Consortium billing, dan Menyusun Dasar Keputusan
- 05. Joint operation — Hak, Kewajiban, dan Batas Entitas Pelapor
- 06. Joint operation — Dasar Pembebanan Biaya antar-Pihak
- 07. Joint operation — Dokumen Penagihan dan Konfirmasi Saldo
- 08. Joint operation — Rekonsiliasi Transaksi antar-Entitas
- 09. Joint operation — Penyelesaian Selisih dan Pelaporan kepada Para Pihak
- 10. Joint venture — Hak, Kewajiban, dan Batas Entitas Pelapor
- 11. Joint venture — Dasar Pembebanan Biaya antar-Pihak
- 12. Joint venture — Dokumen Penagihan dan Konfirmasi Saldo
- 13. Joint venture — Rekonsiliasi Transaksi antar-Entitas
- 14. Joint venture — Penyelesaian Selisih dan Pelaporan kepada Para Pihak
- 15. Consortium billing — Hak, Kewajiban, dan Batas Entitas Pelapor
- 16. Consortium billing — Dasar Pembebanan Biaya antar-Pihak
- 17. Consortium billing — Dokumen Penagihan dan Konfirmasi Saldo
- 18. Consortium billing — Rekonsiliasi Transaksi antar-Entitas
- 19. Consortium billing — Penyelesaian Selisih dan Pelaporan kepada Para Pihak
- 20. Intercompany charges — Hak, Kewajiban, dan Batas Entitas Pelapor
- 21. Intercompany charges — Dasar Pembebanan Biaya antar-Pihak
- 22. Intercompany charges — Dokumen Penagihan dan Konfirmasi Saldo
- 23. Intercompany charges — Rekonsiliasi Transaksi antar-Entitas
- 24. Intercompany charges — Penyelesaian Selisih dan Pelaporan kepada Para Pihak
- 25. Eliminasi saldo — Hak, Kewajiban, dan Batas Entitas Pelapor
- 26. Eliminasi saldo — Dasar Pembebanan Biaya antar-Pihak
- 27. Eliminasi saldo — Dokumen Penagihan dan Konfirmasi Saldo
- 28. Eliminasi saldo — Rekonsiliasi Transaksi antar-Entitas
- 29. Eliminasi saldo — Penyelesaian Selisih dan Pelaporan kepada Para Pihak
- 30. Alokasi hasil proyek — Hak, Kewajiban, dan Batas Entitas Pelapor
- 31. Alokasi hasil proyek — Dasar Pembebanan Biaya antar-Pihak
- 32. Alokasi hasil proyek — Dokumen Penagihan dan Konfirmasi Saldo
- 33. Alokasi hasil proyek — Rekonsiliasi Transaksi antar-Entitas
- 34. Alokasi hasil proyek — Penyelesaian Selisih dan Pelaporan kepada Para Pihak
- 35. Worked Example Hipotetis Intercompany JV Consortium Accounting: Dari Joint operation ke Hasil Analisis dan Pemeriksaan
- 36. Quote: “Keandalan Intercompany JV Consortium Accounting tumbuh ketika analisis dan bukti lapangan saling menguji.”
- 37. Case Study Hipotetis Intercompany JV Consortium Accounting: Menelusuri Masalah Consortium billing, Membandingkan Opsi, dan Menetapkan Tindak Lanjut
- 38. Sintesis Intercompany JV Consortium Accounting: Hubungan Joint operation, Consortium billing, dan Eliminasi saldo
- 39. Penutup Intercompany JV Consortium Accounting: Pelajaran Utama dan Komitmen Penerapan dalam Accounting & Finance
- 40. Referensi Intercompany JV Consortium Accounting: Sumber Primer, Spesifikasi Proyek, dan Dokumen Terkendali yang Relevan
BAB 06: Project Revenue Recognition Margin Analysis
- 01. Project Revenue Recognition Margin Analysis | Accounting & Finance
- 02. Isu Pengantar Project Revenue Recognition Margin Analysis: Mengapa Ketidakjelasan Data dan Keputusan Memengaruhi Hasil Pekerjaan
- 03. Outline Project Revenue Recognition Margin Analysis: Performance obligations → Cost-to-cost progress → Contract assets → Penerapan dan Evaluasi
- 04. Sasaran Project Revenue Recognition Margin Analysis: Menjelaskan Konsep, Menilai Cost-to-cost progress, dan Menyusun Dasar Keputusan
- 05. Performance obligations — Analisis Persyaratan Kontrak dan Dasar Pengakuan
- 06. Performance obligations — Bukti Pelaksanaan Kewajiban kepada Pelanggan
- 07. Performance obligations — Estimasi Nilai dan Ketidakpastian Pengukuran
- 08. Performance obligations — Perbedaan Pengakuan, Penagihan, dan Penerimaan Kas
- 09. Performance obligations — Rekonsiliasi Saldo serta Perubahan Estimasi
- 10. Over-time criteria — Analisis Persyaratan Kontrak dan Dasar Pengakuan
- 11. Over-time criteria — Bukti Pelaksanaan Kewajiban kepada Pelanggan
- 12. Over-time criteria — Estimasi Nilai dan Ketidakpastian Pengukuran
- 13. Over-time criteria — Perbedaan Pengakuan, Penagihan, dan Penerimaan Kas
- 14. Over-time criteria — Rekonsiliasi Saldo serta Perubahan Estimasi
- 15. Cost-to-cost progress — Analisis Persyaratan Kontrak dan Dasar Pengakuan
- 16. Cost-to-cost progress — Bukti Pelaksanaan Kewajiban kepada Pelanggan
- 17. Cost-to-cost progress — Estimasi Nilai dan Ketidakpastian Pengukuran
- 18. Cost-to-cost progress — Perbedaan Pengakuan, Penagihan, dan Penerimaan Kas
- 19. Cost-to-cost progress — Rekonsiliasi Saldo serta Perubahan Estimasi
- 20. Variable consideration — Analisis Persyaratan Kontrak dan Dasar Pengakuan
- 21. Variable consideration — Bukti Pelaksanaan Kewajiban kepada Pelanggan
- 22. Variable consideration — Estimasi Nilai dan Ketidakpastian Pengukuran
- 23. Variable consideration — Perbedaan Pengakuan, Penagihan, dan Penerimaan Kas
- 24. Variable consideration — Rekonsiliasi Saldo serta Perubahan Estimasi
- 25. Contract assets — Analisis Persyaratan Kontrak dan Dasar Pengakuan
- 26. Contract assets — Bukti Pelaksanaan Kewajiban kepada Pelanggan
- 27. Contract assets — Estimasi Nilai dan Ketidakpastian Pengukuran
- 28. Contract assets — Perbedaan Pengakuan, Penagihan, dan Penerimaan Kas
- 29. Contract assets — Rekonsiliasi Saldo serta Perubahan Estimasi
- 30. Margin forecast — Data Dasar, Cakupan Biaya, dan Asumsi
- 31. Margin forecast — Pemisahan Biaya Aktual dan Pekerjaan Tersisa
- 32. Margin forecast — Pengaruh Perubahan Kuantitas, Harga, dan Produktivitas
- 33. Margin forecast — Analisis Selisih terhadap Baseline yang Disetujui
- 34. Margin forecast — Pembaruan Estimasi dan Persetujuan Manajemen
- 35. Worked Example Hipotetis Project Revenue Recognition Margin Analysis: Dari Performance obligations ke Hasil Analisis dan Pemeriksaan
- 36. Quote: “Perubahan pada Project Revenue Recognition Margin Analysis perlu dipahami dampaknya sebelum disetujui.”
- 37. Case Study Hipotetis Project Revenue Recognition Margin Analysis: Menelusuri Masalah Cost-to-cost progress, Membandingkan Opsi, dan Menetapkan Tindak Lanjut
- 38. Sintesis Project Revenue Recognition Margin Analysis: Hubungan Performance obligations, Cost-to-cost progress, dan Contract assets
- 39. Penutup Project Revenue Recognition Margin Analysis: Pelajaran Utama dan Komitmen Penerapan dalam Accounting & Finance
- 40. Referensi Project Revenue Recognition Margin Analysis: Sumber Primer, Spesifikasi Proyek, dan Dokumen Terkendali yang Relevan
BAB 07: Tax Customs EPC Project
- 01. Tax Customs EPC Project | Accounting & Finance
- 02. Isu Pengantar Tax Customs EPC Project: Mengapa Ketidakjelasan Data dan Keputusan Memengaruhi Hasil Pekerjaan
- 03. Outline Tax Customs EPC Project: Withholding tax → Import duties → Dokumen perpajakan → Penerapan dan Evaluasi
- 04. Sasaran Tax Customs EPC Project: Menjelaskan Konsep, Menilai Import duties, dan Menyusun Dasar Keputusan
- 05. Withholding tax — Identifikasi Kewajiban yang Berlaku pada Transaksi
- 06. Withholding tax — Pemeriksaan Data Pihak, Barang, dan Negara Terkait
- 07. Withholding tax — Dokumen Pembuktian serta Penanggung Jawab
- 08. Withholding tax — Penanganan Ketidaklengkapan dan Eskalasi Kepatuhan
- 09. Withholding tax — Rekonsiliasi Catatan dengan Pelaporan yang Diwajibkan
- 10. Pajak pertambahan nilai — Identifikasi Kewajiban yang Berlaku pada Transaksi
- 11. Pajak pertambahan nilai — Pemeriksaan Data Pihak, Barang, dan Negara Terkait
- 12. Pajak pertambahan nilai — Dokumen Pembuktian serta Penanggung Jawab
- 13. Pajak pertambahan nilai — Penanganan Ketidaklengkapan dan Eskalasi Kepatuhan
- 14. Pajak pertambahan nilai — Rekonsiliasi Catatan dengan Pelaporan yang Diwajibkan
- 15. Import duties — Identifikasi Kewajiban yang Berlaku pada Transaksi
- 16. Import duties — Pemeriksaan Data Pihak, Barang, dan Negara Terkait
- 17. Import duties — Dokumen Pembuktian serta Penanggung Jawab
- 18. Import duties — Penanganan Ketidaklengkapan dan Eskalasi Kepatuhan
- 19. Import duties — Rekonsiliasi Catatan dengan Pelaporan yang Diwajibkan
- 20. Customs valuation — Identifikasi Kewajiban yang Berlaku pada Transaksi
- 21. Customs valuation — Pemeriksaan Data Pihak, Barang, dan Negara Terkait
- 22. Customs valuation — Dokumen Pembuktian serta Penanggung Jawab
- 23. Customs valuation — Penanganan Ketidaklengkapan dan Eskalasi Kepatuhan
- 24. Customs valuation — Rekonsiliasi Catatan dengan Pelaporan yang Diwajibkan
- 25. Dokumen perpajakan — Identifikasi Kewajiban yang Berlaku pada Transaksi
- 26. Dokumen perpajakan — Pemeriksaan Data Pihak, Barang, dan Negara Terkait
- 27. Dokumen perpajakan — Dokumen Pembuktian serta Penanggung Jawab
- 28. Dokumen perpajakan — Penanganan Ketidaklengkapan dan Eskalasi Kepatuhan
- 29. Dokumen perpajakan — Rekonsiliasi Catatan dengan Pelaporan yang Diwajibkan
- 30. Rekonsiliasi pajak proyek — Identifikasi Kewajiban yang Berlaku pada Transaksi
- 31. Rekonsiliasi pajak proyek — Pemeriksaan Data Pihak, Barang, dan Negara Terkait
- 32. Rekonsiliasi pajak proyek — Dokumen Pembuktian serta Penanggung Jawab
- 33. Rekonsiliasi pajak proyek — Penanganan Ketidaklengkapan dan Eskalasi Kepatuhan
- 34. Rekonsiliasi pajak proyek — Rekonsiliasi Catatan dengan Pelaporan yang Diwajibkan
- 35. Worked Example Hipotetis Tax Customs EPC Project: Dari Withholding tax ke Hasil Analisis dan Pemeriksaan
- 36. Quote: “Kualitas Tax Customs EPC Project terlihat dari kemampuan menjelaskan alasan di balik hasil.”
- 37. Case Study Hipotetis Tax Customs EPC Project: Menelusuri Masalah Import duties, Membandingkan Opsi, dan Menetapkan Tindak Lanjut
- 38. Sintesis Tax Customs EPC Project: Hubungan Withholding tax, Import duties, dan Dokumen perpajakan
- 39. Penutup Tax Customs EPC Project: Pelajaran Utama dan Komitmen Penerapan dalam Accounting & Finance
- 40. Referensi Tax Customs EPC Project: Sumber Primer, Spesifikasi Proyek, dan Dokumen Terkendali yang Relevan
BAB 08: Audit Compliance Fraud Prevention
- 01. Audit Compliance Fraud Prevention | Accounting & Finance
- 02. Isu Pengantar Audit Compliance Fraud Prevention: Mengapa Ketidakjelasan Data dan Keputusan Memengaruhi Hasil Pekerjaan
- 03. Outline Audit Compliance Fraud Prevention: Audit trail biaya → Segregasi fungsi → Audit exception → Penerapan dan Evaluasi
- 04. Sasaran Audit Compliance Fraud Prevention: Menjelaskan Konsep, Menilai Segregasi fungsi, dan Menyusun Dasar Keputusan
- 05. Audit trail biaya — Kriteria Pemeriksaan dan Batas Cakupan
- 06. Audit trail biaya — Pemilihan Sampel serta Bukti yang Diperlukan
- 07. Audit trail biaya — Pencatatan Temuan dengan Referensi yang Dapat Ditelusuri
- 08. Audit trail biaya — Penetapan Tindakan Perbaikan dan Penanggung Jawab
- 09. Audit trail biaya — Verifikasi Penyelesaian serta Evaluasi Efektivitas
- 10. Otorisasi pembayaran — Kriteria Pemeriksaan dan Batas Cakupan
- 11. Otorisasi pembayaran — Pemilihan Sampel serta Bukti yang Diperlukan
- 12. Otorisasi pembayaran — Pencatatan Temuan dengan Referensi yang Dapat Ditelusuri
- 13. Otorisasi pembayaran — Penetapan Tindakan Perbaikan dan Penanggung Jawab
- 14. Otorisasi pembayaran — Verifikasi Penyelesaian serta Evaluasi Efektivitas
- 15. Segregasi fungsi — Kriteria Pemeriksaan dan Batas Cakupan
- 16. Segregasi fungsi — Pemilihan Sampel serta Bukti yang Diperlukan
- 17. Segregasi fungsi — Pencatatan Temuan dengan Referensi yang Dapat Ditelusuri
- 18. Segregasi fungsi — Penetapan Tindakan Perbaikan dan Penanggung Jawab
- 19. Segregasi fungsi — Verifikasi Penyelesaian serta Evaluasi Efektivitas
- 20. Vendor fraud — Kebutuhan Teknis dan Dokumen Permintaan
- 21. Vendor fraud — Evaluasi Kesesuaian Penawaran serta Pengecualian
- 22. Vendor fraud — Perbandingan Harga, Waktu Penyerahan, dan Syarat Komersial
- 23. Vendor fraud — Persetujuan Pemilihan serta Pengendalian Perubahan Pesanan
- 24. Vendor fraud — Pemantauan Kinerja dan Penyelesaian Kewajiban Pemasok
- 25. Audit exception — Kriteria Pemeriksaan dan Batas Cakupan
- 26. Audit exception — Pemilihan Sampel serta Bukti yang Diperlukan
- 27. Audit exception — Pencatatan Temuan dengan Referensi yang Dapat Ditelusuri
- 28. Audit exception — Penetapan Tindakan Perbaikan dan Penanggung Jawab
- 29. Audit exception — Verifikasi Penyelesaian serta Evaluasi Efektivitas
- 30. Remediasi kontrol — Kriteria Pemeriksaan dan Batas Cakupan
- 31. Remediasi kontrol — Pemilihan Sampel serta Bukti yang Diperlukan
- 32. Remediasi kontrol — Pencatatan Temuan dengan Referensi yang Dapat Ditelusuri
- 33. Remediasi kontrol — Penetapan Tindakan Perbaikan dan Penanggung Jawab
- 34. Remediasi kontrol — Verifikasi Penyelesaian serta Evaluasi Efektivitas
- 35. Worked Example Hipotetis Audit Compliance Fraud Prevention: Dari Audit trail biaya ke Hasil Analisis dan Pemeriksaan
- 36. Quote: “Koordinasi Audit Compliance Fraud Prevention berhasil ketika tanggung jawab dan tindak lanjut menjadi jelas.”
- 37. Case Study Hipotetis Audit Compliance Fraud Prevention: Menelusuri Masalah Segregasi fungsi, Membandingkan Opsi, dan Menetapkan Tindak Lanjut
- 38. Sintesis Audit Compliance Fraud Prevention: Hubungan Audit trail biaya, Segregasi fungsi, dan Audit exception
- 39. Penutup Audit Compliance Fraud Prevention: Pelajaran Utama dan Komitmen Penerapan dalam Accounting & Finance
- 40. Referensi Audit Compliance Fraud Prevention: Sumber Primer, Spesifikasi Proyek, dan Dokumen Terkendali yang Relevan
BAB 09: Project CloseOut Accounting Final
- 01. Project CloseOut Accounting Final | Accounting & Finance
- 02. Isu Pengantar Project CloseOut Accounting Final: Mengapa Ketidakjelasan Data dan Keputusan Memengaruhi Hasil Pekerjaan
- 03. Outline Project CloseOut Accounting Final: Final accrual → Retention payable → Saldo uang muka → Penerapan dan Evaluasi
- 04. Sasaran Project CloseOut Accounting Final: Menjelaskan Konsep, Menilai Retention payable, dan Menyusun Dasar Keputusan
- 05. Final accrual — Dasar Pengakuan dan Dokumen Pendukung
- 06. Final accrual — Penentuan Periode Pencatatan Transaksi
- 07. Final accrual — Estimasi Nilai ketika Tagihan Belum Lengkap
- 08. Final accrual — Pencegahan Pencatatan Ganda dan Koreksi Jurnal
- 09. Final accrual — Rekonsiliasi Saldo serta Bukti Penyelesaiannya
- 10. Open purchase orders — Kebutuhan Teknis dan Dokumen Permintaan
- 11. Open purchase orders — Evaluasi Kesesuaian Penawaran serta Pengecualian
- 12. Open purchase orders — Perbandingan Harga, Waktu Penyerahan, dan Syarat Komersial
- 13. Open purchase orders — Persetujuan Pemilihan serta Pengendalian Perubahan Pesanan
- 14. Open purchase orders — Pemantauan Kinerja dan Penyelesaian Kewajiban Pemasok
- 15. Retention payable — Syarat Penagihan dan Dokumen Pendukung
- 16. Retention payable — Pencocokan Nilai Kontrak, Progres, dan Tagihan
- 17. Retention payable — Pemeriksaan Potongan, Retensi, dan Pemulihan Uang Muka
- 18. Retention payable — Penanganan Selisih Nilai serta Tagihan Tertahan
- 19. Retention payable — Rekonsiliasi Saldo dan Tindak Lanjut Jatuh Tempo
- 20. Contract balance — Analisis Persyaratan Kontrak dan Dasar Pengakuan
- 21. Contract balance — Bukti Pelaksanaan Kewajiban kepada Pelanggan
- 22. Contract balance — Estimasi Nilai dan Ketidakpastian Pengukuran
- 23. Contract balance — Perbedaan Pengakuan, Penagihan, dan Penerimaan Kas
- 24. Contract balance — Rekonsiliasi Saldo serta Perubahan Estimasi
- 25. Saldo uang muka — Syarat Penagihan dan Dokumen Pendukung
- 26. Saldo uang muka — Pencocokan Nilai Kontrak, Progres, dan Tagihan
- 27. Saldo uang muka — Pemeriksaan Potongan, Retensi, dan Pemulihan Uang Muka
- 28. Saldo uang muka — Penanganan Selisih Nilai serta Tagihan Tertahan
- 29. Saldo uang muka — Rekonsiliasi Saldo dan Tindak Lanjut Jatuh Tempo
- 30. Penutupan project code — Hierarki Paket Kerja dan Elemen Biaya
- 31. Penutupan project code — Pemetaan Kode ke Anggaran dan Transaksi
- 32. Penutupan project code — Aturan Penamaan dan Pencegahan Kode Ganda
- 33. Penutupan project code — Penanganan Transaksi dengan Kode Tidak Tepat
- 34. Penutupan project code — Persetujuan Revisi Kode dan Jejak Perubahannya
- 35. Worked Example Hipotetis Project CloseOut Accounting Final: Dari Final accrual ke Hasil Analisis dan Pemeriksaan
- 36. Quote: “Pelajaran dari Project CloseOut Accounting Final bernilai ketika mengubah keputusan berikutnya.”
- 37. Case Study Hipotetis Project CloseOut Accounting Final: Menelusuri Masalah Retention payable, Membandingkan Opsi, dan Menetapkan Tindak Lanjut
- 38. Sintesis Project CloseOut Accounting Final: Hubungan Final accrual, Retention payable, dan Saldo uang muka
- 39. Penutup Project CloseOut Accounting Final: Pelajaran Utama dan Komitmen Penerapan dalam Accounting & Finance
- 40. Referensi Project CloseOut Accounting Final: Sumber Primer, Spesifikasi Proyek, dan Dokumen Terkendali yang Relevan
BAB 10: Digital Finance ERP BI Automation
- 01. Digital Finance ERP BI Automation | Accounting & Finance
- 02. Isu Pengantar Digital Finance ERP BI Automation: Mengapa Ketidakjelasan Data dan Keputusan Memengaruhi Hasil Pekerjaan
- 03. Outline Digital Finance ERP BI Automation: ERP cost posting → Finance interfaces → Workflow approval → Penerapan dan Evaluasi
- 04. Sasaran Digital Finance ERP BI Automation: Menjelaskan Konsep, Menilai Finance interfaces, dan Menyusun Dasar Keputusan
- 05. ERP cost posting — Dasar Pengakuan dan Dokumen Pendukung
- 06. ERP cost posting — Penentuan Periode Pencatatan Transaksi
- 07. ERP cost posting — Estimasi Nilai ketika Tagihan Belum Lengkap
- 08. ERP cost posting — Pencegahan Pencatatan Ganda dan Koreksi Jurnal
- 09. ERP cost posting — Rekonsiliasi Saldo serta Bukti Penyelesaiannya
- 10. Master data proyek — Definisi Data, Sumber, dan Pemiliknya
- 11. Master data proyek — Struktur Kode serta Aturan Pertukaran Informasi
- 12. Master data proyek — Validasi Kelengkapan, Duplikasi, dan Konsistensi
- 13. Master data proyek — Penanganan Kesalahan serta Rekonsiliasi antar-Sistem
- 14. Master data proyek — Jejak Perubahan dan Persetujuan Penggunaan Data
- 15. Finance interfaces — Definisi Data, Sumber, dan Pemiliknya
- 16. Finance interfaces — Struktur Kode serta Aturan Pertukaran Informasi
- 17. Finance interfaces — Validasi Kelengkapan, Duplikasi, dan Konsistensi
- 18. Finance interfaces — Penanganan Kesalahan serta Rekonsiliasi antar-Sistem
- 19. Finance interfaces — Jejak Perubahan dan Persetujuan Penggunaan Data
- 20. BI reconciliation — Tanggal Status dan Konsistensi Data Pelaporan
- 21. BI reconciliation — Pencocokan Baseline, Progres, dan Biaya Aktual
- 22. BI reconciliation — Pemisahan Penyebab Selisih Lingkup, Tarif, dan Produktivitas
- 23. BI reconciliation — Penetapan Tindakan Koreksi serta Penanggung Jawab
- 24. BI reconciliation — Pemeriksaan Hasil pada Siklus Pelaporan Berikutnya
- 25. Workflow approval — Definisi Data, Sumber, dan Pemiliknya
- 26. Workflow approval — Struktur Kode serta Aturan Pertukaran Informasi
- 27. Workflow approval — Validasi Kelengkapan, Duplikasi, dan Konsistensi
- 28. Workflow approval — Penanganan Kesalahan serta Rekonsiliasi antar-Sistem
- 29. Workflow approval — Jejak Perubahan dan Persetujuan Penggunaan Data
- 30. Otomasi rekonsiliasi — Definisi Skenario dan Fungsi Keselamatan
- 31. Otomasi rekonsiliasi — Data Kegagalan serta Asumsi yang Digunakan
- 32. Otomasi rekonsiliasi — Independensi dan Keandalan Lapisan Proteksi
- 33. Otomasi rekonsiliasi — Pengaruh Arsitektur serta Interval Pengujian
- 34. Otomasi rekonsiliasi — Dokumentasi Perhitungan dan Verifikasi Persyaratan
- 35. Worked Example Hipotetis Digital Finance ERP BI Automation: Dari ERP cost posting ke Hasil Analisis dan Pemeriksaan
- 36. Quote: “Ketelitian pada Digital Finance ERP BI Automation hari ini mengurangi ketidakpastian pelaksanaan berikutnya.”
- 37. Case Study Hipotetis Digital Finance ERP BI Automation: Menelusuri Masalah Finance interfaces, Membandingkan Opsi, dan Menetapkan Tindak Lanjut
- 38. Sintesis Digital Finance ERP BI Automation: Hubungan ERP cost posting, Finance interfaces, dan Workflow approval
- 39. Penutup Digital Finance ERP BI Automation: Pelajaran Utama dan Komitmen Penerapan dalam Accounting & Finance
- 40. Referensi Digital Finance ERP BI Automation: Sumber Primer, Spesifikasi Proyek, dan Dokumen Terkendali yang Relevan
BAB 11: Project Budgeting Forecasting and Estimate at Completion
- 01. Project Budgeting Forecasting and Estimate at Completion | Accounting & Finance
- 02. Isu Pengantar Project Budgeting Forecasting and Estimate at Completion: Mengapa Ketidakjelasan Data dan Keputusan Memengaruhi Hasil Pekerjaan
- 03. Outline Project Budgeting Forecasting and Estimate at Completion: Budget baseline → Estimate at completion → Forecast assumptions → Penerapan dan Evaluasi
- 04. Sasaran Project Budgeting Forecasting and Estimate at Completion: Menjelaskan Konsep, Menilai Estimate at completion, dan Menyusun Dasar Keputusan
- 05. Budget baseline — Data Dasar, Cakupan Biaya, dan Asumsi
- 06. Budget baseline — Pemisahan Biaya Aktual dan Pekerjaan Tersisa
- 07. Budget baseline — Pengaruh Perubahan Kuantitas, Harga, dan Produktivitas
- 08. Budget baseline — Analisis Selisih terhadap Baseline yang Disetujui
- 09. Budget baseline — Pembaruan Estimasi dan Persetujuan Manajemen
- 10. Estimate to complete — Data Dasar, Cakupan Biaya, dan Asumsi
- 11. Estimate to complete — Pemisahan Biaya Aktual dan Pekerjaan Tersisa
- 12. Estimate to complete — Pengaruh Perubahan Kuantitas, Harga, dan Produktivitas
- 13. Estimate to complete — Analisis Selisih terhadap Baseline yang Disetujui
- 14. Estimate to complete — Pembaruan Estimasi dan Persetujuan Manajemen
- 15. Estimate at completion — Data Dasar, Cakupan Biaya, dan Asumsi
- 16. Estimate at completion — Pemisahan Biaya Aktual dan Pekerjaan Tersisa
- 17. Estimate at completion — Pengaruh Perubahan Kuantitas, Harga, dan Produktivitas
- 18. Estimate at completion — Analisis Selisih terhadap Baseline yang Disetujui
- 19. Estimate at completion — Pembaruan Estimasi dan Persetujuan Manajemen
- 20. Committed exposure — Baseline Biaya dan Aturan Pengukuran Progres
- 21. Committed exposure — Pemisahan Anggaran, Komitmen, dan Biaya Aktual
- 22. Committed exposure — Perhitungan Indikator Kinerja dengan Data Konsisten
- 23. Committed exposure — Penelusuran Selisih Biaya dan Progres Pekerjaan
- 24. Committed exposure — Pemilihan Tindakan Koreksi Berdasarkan Penyebab
- 25. Forecast assumptions — Data Dasar, Cakupan Biaya, dan Asumsi
- 26. Forecast assumptions — Pemisahan Biaya Aktual dan Pekerjaan Tersisa
- 27. Forecast assumptions — Pengaruh Perubahan Kuantitas, Harga, dan Produktivitas
- 28. Forecast assumptions — Analisis Selisih terhadap Baseline yang Disetujui
- 29. Forecast assumptions — Pembaruan Estimasi dan Persetujuan Manajemen
- 30. Margin at completion — Data Dasar, Cakupan Biaya, dan Asumsi
- 31. Margin at completion — Pemisahan Biaya Aktual dan Pekerjaan Tersisa
- 32. Margin at completion — Pengaruh Perubahan Kuantitas, Harga, dan Produktivitas
- 33. Margin at completion — Analisis Selisih terhadap Baseline yang Disetujui
- 34. Margin at completion — Pembaruan Estimasi dan Persetujuan Manajemen
- 35. Worked Example Hipotetis Project Budgeting Forecasting and Estimate at Completion: Dari Budget baseline ke Hasil Analisis dan Pemeriksaan
- 36. Quote: “Dalam Project Budgeting Forecasting and Estimate at Completion, hasil yang baik membutuhkan masukan yang dapat dipercaya.”
- 37. Case Study Hipotetis Project Budgeting Forecasting and Estimate at Completion: Menelusuri Masalah Estimate at completion, Membandingkan Opsi, dan Menetapkan Tindak Lanjut
- 38. Sintesis Project Budgeting Forecasting and Estimate at Completion: Hubungan Budget baseline, Estimate at completion, dan Forecast assumptions
- 39. Penutup Project Budgeting Forecasting and Estimate at Completion: Pelajaran Utama dan Komitmen Penerapan dalam Accounting & Finance
- 40. Referensi Project Budgeting Forecasting and Estimate at Completion: Sumber Primer, Spesifikasi Proyek, dan Dokumen Terkendali yang Relevan
BAB 12: Billing Progress Measurement and Contract Asset Reconciliation
- 01. Billing Progress Measurement and Contract Asset Reconciliation | Accounting & Finance
- 02. Isu Pengantar Billing Progress Measurement and Contract Asset Reconciliation: Mengapa Ketidakjelasan Data dan Keputusan Memengaruhi Hasil Pekerjaan
- 03. Outline Billing Progress Measurement and Contract Asset Reconciliation: Progress certificate → Unbilled revenue → Retention receivable → Penerapan dan Evaluasi
- 04. Sasaran Billing Progress Measurement and Contract Asset Reconciliation: Menjelaskan Konsep, Menilai Unbilled revenue, dan Menyusun Dasar Keputusan
- 05. Progress certificate — Syarat Penagihan dan Dokumen Pendukung
- 06. Progress certificate — Pencocokan Nilai Kontrak, Progres, dan Tagihan
- 07. Progress certificate — Pemeriksaan Potongan, Retensi, dan Pemulihan Uang Muka
- 08. Progress certificate — Penanganan Selisih Nilai serta Tagihan Tertahan
- 09. Progress certificate — Rekonsiliasi Saldo dan Tindak Lanjut Jatuh Tempo
- 10. Invoice milestone — Syarat Penagihan dan Dokumen Pendukung
- 11. Invoice milestone — Pencocokan Nilai Kontrak, Progres, dan Tagihan
- 12. Invoice milestone — Pemeriksaan Potongan, Retensi, dan Pemulihan Uang Muka
- 13. Invoice milestone — Penanganan Selisih Nilai serta Tagihan Tertahan
- 14. Invoice milestone — Rekonsiliasi Saldo dan Tindak Lanjut Jatuh Tempo
- 15. Unbilled revenue — Analisis Persyaratan Kontrak dan Dasar Pengakuan
- 16. Unbilled revenue — Bukti Pelaksanaan Kewajiban kepada Pelanggan
- 17. Unbilled revenue — Estimasi Nilai dan Ketidakpastian Pengukuran
- 18. Unbilled revenue — Perbedaan Pengakuan, Penagihan, dan Penerimaan Kas
- 19. Unbilled revenue — Rekonsiliasi Saldo serta Perubahan Estimasi
- 20. Contract asset — Analisis Persyaratan Kontrak dan Dasar Pengakuan
- 21. Contract asset — Bukti Pelaksanaan Kewajiban kepada Pelanggan
- 22. Contract asset — Estimasi Nilai dan Ketidakpastian Pengukuran
- 23. Contract asset — Perbedaan Pengakuan, Penagihan, dan Penerimaan Kas
- 24. Contract asset — Rekonsiliasi Saldo serta Perubahan Estimasi
- 25. Retention receivable — Syarat Penagihan dan Dokumen Pendukung
- 26. Retention receivable — Pencocokan Nilai Kontrak, Progres, dan Tagihan
- 27. Retention receivable — Pemeriksaan Potongan, Retensi, dan Pemulihan Uang Muka
- 28. Retention receivable — Penanganan Selisih Nilai serta Tagihan Tertahan
- 29. Retention receivable — Rekonsiliasi Saldo dan Tindak Lanjut Jatuh Tempo
- 30. Billing reconciliation — Syarat Penagihan dan Dokumen Pendukung
- 31. Billing reconciliation — Pencocokan Nilai Kontrak, Progres, dan Tagihan
- 32. Billing reconciliation — Pemeriksaan Potongan, Retensi, dan Pemulihan Uang Muka
- 33. Billing reconciliation — Penanganan Selisih Nilai serta Tagihan Tertahan
- 34. Billing reconciliation — Rekonsiliasi Saldo dan Tindak Lanjut Jatuh Tempo
- 35. Worked Example Hipotetis Billing Progress Measurement and Contract Asset Reconciliation: Dari Progress certificate ke Hasil Analisis dan Pemeriksaan
- 36. Quote: “Konsistensi Billing Progress Measurement and Contract Asset Reconciliation memerlukan bahasa, data, dan dasar keputusan yang selaras.”
- 37. Case Study Hipotetis Billing Progress Measurement and Contract Asset Reconciliation: Menelusuri Masalah Unbilled revenue, Membandingkan Opsi, dan Menetapkan Tindak Lanjut
- 38. Sintesis Billing Progress Measurement and Contract Asset Reconciliation: Hubungan Progress certificate, Unbilled revenue, dan Retention receivable
- 39. Penutup Billing Progress Measurement and Contract Asset Reconciliation: Pelajaran Utama dan Komitmen Penerapan dalam Accounting & Finance
- 40. Referensi Billing Progress Measurement and Contract Asset Reconciliation: Sumber Primer, Spesifikasi Proyek, dan Dokumen Terkendali yang Relevan
BAB 13: Bonds Guarantees Insurance and Financial Securities
- 01. Bonds Guarantees Insurance and Financial Securities | Accounting & Finance
- 02. Isu Pengantar Bonds Guarantees Insurance and Financial Securities: Mengapa Ketidakjelasan Data dan Keputusan Memengaruhi Hasil Pekerjaan
- 03. Outline Bonds Guarantees Insurance and Financial Securities: Bid bond → Advance payment guarantee → Insurance coverage → Penerapan dan Evaluasi
- 04. Sasaran Bonds Guarantees Insurance and Financial Securities: Menjelaskan Konsep, Menilai Advance payment guarantee, dan Menyusun Dasar Keputusan
- 05. Bid bond — Pihak Penerbit, Penerima Manfaat, dan Cakupan
- 06. Bid bond — Pemicu Klaim dan Persyaratan Dokumen
- 07. Bid bond — Nilai, Masa Berlaku, dan Batas Pertanggungan
- 08. Bid bond — Pemantauan Kedaluwarsa serta Kebutuhan Perpanjangan
- 09. Bid bond — Syarat Pelepasan dan Bukti Penyelesaian
- 10. Performance bond — Pihak Penerbit, Penerima Manfaat, dan Cakupan
- 11. Performance bond — Pemicu Klaim dan Persyaratan Dokumen
- 12. Performance bond — Nilai, Masa Berlaku, dan Batas Pertanggungan
- 13. Performance bond — Pemantauan Kedaluwarsa serta Kebutuhan Perpanjangan
- 14. Performance bond — Syarat Pelepasan dan Bukti Penyelesaian
- 15. Advance payment guarantee — Pihak Penerbit, Penerima Manfaat, dan Cakupan
- 16. Advance payment guarantee — Pemicu Klaim dan Persyaratan Dokumen
- 17. Advance payment guarantee — Nilai, Masa Berlaku, dan Batas Pertanggungan
- 18. Advance payment guarantee — Pemantauan Kedaluwarsa serta Kebutuhan Perpanjangan
- 19. Advance payment guarantee — Syarat Pelepasan dan Bukti Penyelesaian
- 20. Retention guarantee — Syarat Penagihan dan Dokumen Pendukung
- 21. Retention guarantee — Pencocokan Nilai Kontrak, Progres, dan Tagihan
- 22. Retention guarantee — Pemeriksaan Potongan, Retensi, dan Pemulihan Uang Muka
- 23. Retention guarantee — Penanganan Selisih Nilai serta Tagihan Tertahan
- 24. Retention guarantee — Rekonsiliasi Saldo dan Tindak Lanjut Jatuh Tempo
- 25. Insurance coverage — Pihak Penerbit, Penerima Manfaat, dan Cakupan
- 26. Insurance coverage — Pemicu Klaim dan Persyaratan Dokumen
- 27. Insurance coverage — Nilai, Masa Berlaku, dan Batas Pertanggungan
- 28. Insurance coverage — Pemantauan Kedaluwarsa serta Kebutuhan Perpanjangan
- 29. Insurance coverage — Syarat Pelepasan dan Bukti Penyelesaian
- 30. Jaminan kedaluwarsa — Pihak Penerbit, Penerima Manfaat, dan Cakupan
- 31. Jaminan kedaluwarsa — Pemicu Klaim dan Persyaratan Dokumen
- 32. Jaminan kedaluwarsa — Nilai, Masa Berlaku, dan Batas Pertanggungan
- 33. Jaminan kedaluwarsa — Pemantauan Kedaluwarsa serta Kebutuhan Perpanjangan
- 34. Jaminan kedaluwarsa — Syarat Pelepasan dan Bukti Penyelesaian
- 35. Worked Example Hipotetis Bonds Guarantees Insurance and Financial Securities: Dari Bid bond ke Hasil Analisis dan Pemeriksaan
- 36. Quote: “Penyelesaian Bonds Guarantees Insurance and Financial Securities ditunjukkan oleh bukti penerimaan yang dapat ditinjau.”
- 37. Case Study Hipotetis Bonds Guarantees Insurance and Financial Securities: Menelusuri Masalah Advance payment guarantee, Membandingkan Opsi, dan Menetapkan Tindak Lanjut
- 38. Sintesis Bonds Guarantees Insurance and Financial Securities: Hubungan Bid bond, Advance payment guarantee, dan Insurance coverage
- 39. Penutup Bonds Guarantees Insurance and Financial Securities: Pelajaran Utama dan Komitmen Penerapan dalam Accounting & Finance
- 40. Referensi Bonds Guarantees Insurance and Financial Securities: Sumber Primer, Spesifikasi Proyek, dan Dokumen Terkendali yang Relevan
BAB 14: Project Financial Close out and Final Account
- 01. Project Financial Close out and Final Account | Accounting & Finance
- 02. Isu Pengantar Project Financial Close out and Final Account: Mengapa Ketidakjelasan Data dan Keputusan Memengaruhi Hasil Pekerjaan
- 03. Outline Project Financial Close out and Final Account: Final account → Claim settlement → Tax reconciliation → Penerapan dan Evaluasi
- 04. Sasaran Project Financial Close out and Final Account: Menjelaskan Konsep, Menilai Claim settlement, dan Menyusun Dasar Keputusan
- 05. Final account — Batas Paket dan Persyaratan Penyelesaian
- 06. Final account — Daftar Dokumen serta Bukti Kesiapan
- 07. Final account — Pemeriksaan Kewajiban yang Belum Selesai
- 08. Final account — Kewenangan Penerimaan dan Syarat Pengecualian
- 09. Final account — Sertifikat, Alih Tanggung Jawab, dan Arsip Akhir
- 10. Final invoice — Syarat Penagihan dan Dokumen Pendukung
- 11. Final invoice — Pencocokan Nilai Kontrak, Progres, dan Tagihan
- 12. Final invoice — Pemeriksaan Potongan, Retensi, dan Pemulihan Uang Muka
- 13. Final invoice — Penanganan Selisih Nilai serta Tagihan Tertahan
- 14. Final invoice — Rekonsiliasi Saldo dan Tindak Lanjut Jatuh Tempo
- 15. Claim settlement — Dasar Kontraktual dan Batas Pernyataan
- 16. Claim settlement — Kronologi Peristiwa serta Hubungan Sebab Akibat
- 17. Claim settlement — Bukti Kontemporer dan Kekurangan Dokumen
- 18. Claim settlement — Pengujian Argumen serta Tanggapan Pihak Lawan
- 19. Claim settlement — Penyusunan Kesimpulan dengan Batas Bukti yang Tersedia
- 20. Liability clearance — Lingkup Kewajiban dan Definisi dalam Kontrak
- 21. Liability clearance — Pembagian Risiko antara Owner dan Kontraktor
- 22. Liability clearance — Pemicu Hak, Kewajiban, serta Pengecualian
- 23. Liability clearance — Keterkaitan Klausul dan Potensi Ambiguitas
- 24. Liability clearance — Dokumentasi Interpretasi serta Eskalasi Perbedaan Pendapat
- 25. Tax reconciliation — Identifikasi Kewajiban yang Berlaku pada Transaksi
- 26. Tax reconciliation — Pemeriksaan Data Pihak, Barang, dan Negara Terkait
- 27. Tax reconciliation — Dokumen Pembuktian serta Penanggung Jawab
- 28. Tax reconciliation — Penanganan Ketidaklengkapan dan Eskalasi Kepatuhan
- 29. Tax reconciliation — Rekonsiliasi Catatan dengan Pelaporan yang Diwajibkan
- 30. Financial archive — Identitas Dokumen, Nomor, dan Status Revisi
- 31. Financial archive — Penyusunan Metadata serta Daftar Distribusi
- 32. Financial archive — Pemeriksaan Kelengkapan dan Konsistensi Referensi
- 33. Financial archive — Pengendalian Akses serta Penarikan Revisi Usang
- 34. Financial archive — Pengarsipan dan Penelusuran Bukti Persetujuan
- 35. Worked Example Hipotetis Project Financial Close out and Final Account: Dari Final account ke Hasil Analisis dan Pemeriksaan
- 36. Quote: “Pengendalian Project Financial Close out and Final Account dimulai dengan mengenali selisih sebelum dampaknya meluas.”
- 37. Case Study Hipotetis Project Financial Close out and Final Account: Menelusuri Masalah Claim settlement, Membandingkan Opsi, dan Menetapkan Tindak Lanjut
- 38. Sintesis Project Financial Close out and Final Account: Hubungan Final account, Claim settlement, dan Tax reconciliation
- 39. Penutup Project Financial Close out and Final Account: Pelajaran Utama dan Komitmen Penerapan dalam Accounting & Finance
- 40. Referensi Project Financial Close out and Final Account: Sumber Primer, Spesifikasi Proyek, dan Dokumen Terkendali yang Relevan
BAB 15: Financial Audit Case Study for EPC Projects
- 01. Financial Audit Case Study for EPC Projects | Accounting & Finance
- 02. Isu Pengantar Financial Audit Case Study for EPC Projects: Mengapa Ketidakjelasan Data dan Keputusan Memengaruhi Hasil Pekerjaan
- 03. Outline Financial Audit Case Study for EPC Projects: Cut-off pembelian → Billing evidence → Payment controls → Penerapan dan Evaluasi
- 04. Sasaran Financial Audit Case Study for EPC Projects: Menjelaskan Konsep, Menilai Billing evidence, dan Menyusun Dasar Keputusan
- 05. Cut-off pembelian — Dasar Pengakuan dan Dokumen Pendukung
- 06. Cut-off pembelian — Penentuan Periode Pencatatan Transaksi
- 07. Cut-off pembelian — Estimasi Nilai ketika Tagihan Belum Lengkap
- 08. Cut-off pembelian — Pencegahan Pencatatan Ganda dan Koreksi Jurnal
- 09. Cut-off pembelian — Rekonsiliasi Saldo serta Bukti Penyelesaiannya
- 10. Subcontract accrual — Dasar Pengakuan dan Dokumen Pendukung
- 11. Subcontract accrual — Penentuan Periode Pencatatan Transaksi
- 12. Subcontract accrual — Estimasi Nilai ketika Tagihan Belum Lengkap
- 13. Subcontract accrual — Pencegahan Pencatatan Ganda dan Koreksi Jurnal
- 14. Subcontract accrual — Rekonsiliasi Saldo serta Bukti Penyelesaiannya
- 15. Billing evidence — Syarat Penagihan dan Dokumen Pendukung
- 16. Billing evidence — Pencocokan Nilai Kontrak, Progres, dan Tagihan
- 17. Billing evidence — Pemeriksaan Potongan, Retensi, dan Pemulihan Uang Muka
- 18. Billing evidence — Penanganan Selisih Nilai serta Tagihan Tertahan
- 19. Billing evidence — Rekonsiliasi Saldo dan Tindak Lanjut Jatuh Tempo
- 20. Revenue estimates — Analisis Persyaratan Kontrak dan Dasar Pengakuan
- 21. Revenue estimates — Bukti Pelaksanaan Kewajiban kepada Pelanggan
- 22. Revenue estimates — Estimasi Nilai dan Ketidakpastian Pengukuran
- 23. Revenue estimates — Perbedaan Pengakuan, Penagihan, dan Penerimaan Kas
- 24. Revenue estimates — Rekonsiliasi Saldo serta Perubahan Estimasi
- 25. Payment controls — Kriteria Pemeriksaan dan Batas Cakupan
- 26. Payment controls — Pemilihan Sampel serta Bukti yang Diperlukan
- 27. Payment controls — Pencatatan Temuan dengan Referensi yang Dapat Ditelusuri
- 28. Payment controls — Penetapan Tindakan Perbaikan dan Penanggung Jawab
- 29. Payment controls — Verifikasi Penyelesaian serta Evaluasi Efektivitas
- 30. Audit adjustment — Kriteria Pemeriksaan dan Batas Cakupan
- 31. Audit adjustment — Pemilihan Sampel serta Bukti yang Diperlukan
- 32. Audit adjustment — Pencatatan Temuan dengan Referensi yang Dapat Ditelusuri
- 33. Audit adjustment — Penetapan Tindakan Perbaikan dan Penanggung Jawab
- 34. Audit adjustment — Verifikasi Penyelesaian serta Evaluasi Efektivitas
- 35. Worked Example Hipotetis Financial Audit Case Study for EPC Projects: Dari Cut-off pembelian ke Hasil Analisis dan Pemeriksaan
- 36. Quote: “Integrasi Financial Audit Case Study for EPC Projects menuntut pemahaman atas hubungan antar pekerjaan.”
- 37. Case Study Hipotetis Financial Audit Case Study for EPC Projects: Menelusuri Masalah Billing evidence, Membandingkan Opsi, dan Menetapkan Tindak Lanjut
- 38. Sintesis Financial Audit Case Study for EPC Projects: Hubungan Cut-off pembelian, Billing evidence, dan Payment controls
- 39. Penutup Financial Audit Case Study for EPC Projects: Pelajaran Utama dan Komitmen Penerapan dalam Accounting & Finance
- 40. Referensi Financial Audit Case Study for EPC Projects: Sumber Primer, Spesifikasi Proyek, dan Dokumen Terkendali yang Relevan
Persyaratan
- Memiliki pemahaman dasar tentang industri Oil & Gas atau EPC.
Deskripsi
Instruktur
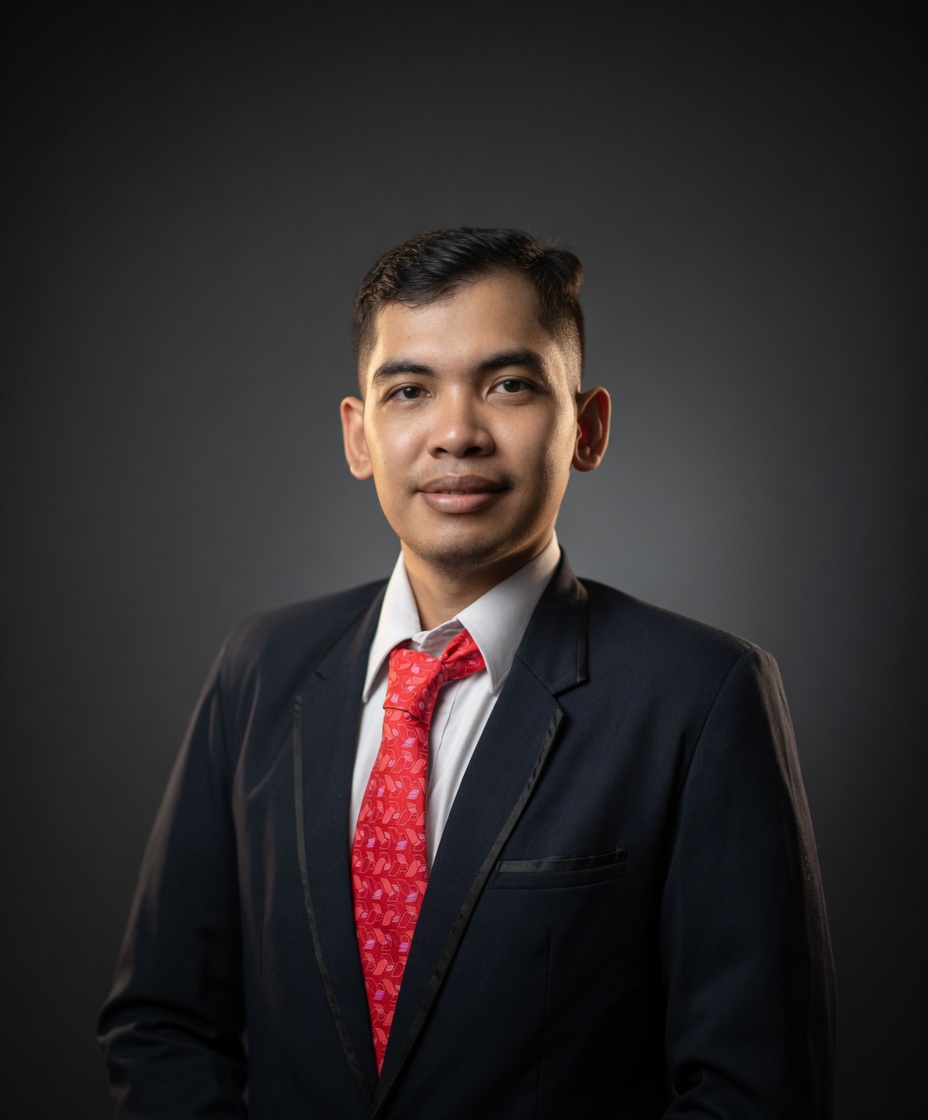
Dr. Ir. Bagus Satrio Utomo P., Ak.
S.H., S.Psi., M.M., M.T., MBA., M.A., M.Sc., PMP, IPM, CRP, C.Med., ACPE, PMP
Dr. Ir. Bagus Satrio Utomo P., Ak., S.H., S.Psi., M.M., M.T., MBA., M.A., M.Sc., PMP, IPM, CRP, C.Med., ACPE, PMP memberikan solusi: Hukum, Teknik, Data Science, Akuntansi, Keuangan, dan Psikologi. Pengalaman profesional 12 tahun lebih di bidang engineering teknis, kontraktual, dan analis strategis di Pertamina, Jasamarga, Telkom, serta dosen tetap Universitas Muhammadiyah.
Ulasan Pengguna
5.0
Rating Materi
Tidak ada ulasan bintang ini yang ditemukan.
Materi Terkait Yang Mungkin Anda Sukai
Contract & Commercial in EPC Oil and Gas
Dr. Ir. Bagus Satrio Utomo P., Ak.
Contract & Commercial in EPC Oil and Gas
EPC Contract Types, Risk Allocation, FIDIC & Custom Forms, and Commercial Management
- Menguasai konsep teoritis dan praktis terbaik di industri EPC.
- Siap menghadapi audit dan sertifikasi kepatuhan profesional.
Cost Estimating & Cost Control in EPC Oil and Gas
Dr. Ir. Bagus Satrio Utomo P., Ak.
Cost Estimating & Cost Control in EPC Oil and Gas
AACE Class 1-5 Methodology, Work Breakdown Structures, and Cost Control Systems
- Menguasai konsep teoritis dan praktis terbaik di industri EPC.
- Siap menghadapi audit dan sertifikasi kepatuhan profesional.
Construction Site Management in EPC Oil and Gas
Dr. Ir. Bagus Satrio Utomo P., Ak.
Construction Site Management in EPC Oil and Gas
Site Mobilization, Constructability, Heavy Lifting, Subcontractor Coordination, and HSE at Site
- Menguasai konsep teoritis dan praktis terbaik di industri EPC.
- Siap menghadapi audit dan sertifikasi kepatuhan profesional.